Posts

Showing posts with the label 恒指

Macau's Casino Stocks and ROEs 從澳門賭業股談股本回報率

Image
早前筆者在財經網站The Motley Fool Hong Kong看到一篇 有關澳門賭業股的文章 ,分析四家澳門博企:銀河娛樂 (SEHK: 0027), 金沙中國 (SEHK: 1928),澳博 (SEHK: 0880),及永利澳門 (SEHK: 1128),故藉此談談一些常見的財務分析指標。四家博企中前兩者為是龍頭賭業股,亦為恆指成份股,目前市值分別達到 2,475億 及 3,235億港元(以2020年2月16日開市時段股價計算)。 筆者認為澳門賭業呈寡頭壟斷局面(目前澳門只有三主三副共六個賭牌),在有限度競爭的情況下盈利相對有保證,自古以來賭業也是穩賺不賠的生意,所以也是值得投資者多加研究的企業。上述關於澳門賭業股的文章簡明扼要地比較四家博企, 用了以下三個財務指標: 收入及盈利增長率 (revenue and profit growth) 淨利率 (net profit margin) 股本回報率 (return on equity) 第一個指標比較簡單,就是比較了2018及2019上半年度的收入及盈利數字。 澳博與 金沙中國盈利 均 錄得增長,當中澳博更錄得12.1%雙位數增長,成績不錯;而銀河娛樂及永利澳門盈利則錄得倒退。 這裡就不詳述。 第二個指標為淨利率,即淨利潤除以收入。這項指標主要反映企業的盈利能力。 銀河娛樂 (25.5%) 及 金沙中國 (23.9%) 顯然是較優勝的一方,盈利能力明顯較競爭對手澳博 (9.8%) 及永利澳門 (14.8%) 高得多。有時候淨利率會因為企業的一次性收益(例如因為出售資產以獲得盈利)突然飆高,但就筆者所知,各大博企過去一年應該沒有出售重大資產項目而獲利,所以這項數據理應沒有水份,能夠公平地反映盈利能力。 第三個指標是股本回報率,即淨收益* 除以股東權益。這項指標主要反映企業如何善用股東權益獲取投資回報。文中列舉了四家博企的 股本回報率: 銀河娛樂 (SEHK: 0027):19.5% 澳博 (SEHK: 880):12.0% 永利澳門 (SEHK: 1128):271.6% 金沙中國 (SEHK: 1928):61.7% * 淨收益 = 稅後盈利 -(優先股股息 + 特殊收益) 驟眼看來,永利澳門的 股本回報率最高,即...

End-of-Year Market Update and 2020 Watch List 港股年終總結及觀察名單

Image
2019年是港股艱難的一年。因為政治問題,大市曾經出現重大調整,直至香港政府宣佈撤回逃犯修訂條例,港股才稍有起色。剛剛上星期中美兩國簽署第一階段的貿易協議,港股再次重拾升勢。筆者估計不少投資者在2019年都取得單位數的正回報。 新一年又快來臨,筆者打算作一個年終投資總結,重新思考過去一年做的一些交易操作。因應近來接觸的資訊,也將數家之前沒有留意到的企業加進自己的觀察名單,歡迎讀者留言討論切磋。 注意本網站所載內容並不構成投資的意見或建議。在作出任何投資決策前,讀者需要考慮自己的財務狀況,投資目標及經驗,風險承受能力及理解相關資產項目的性質及風險的能力。 最大帳面虧損的一筆交易-2019年7月首度買入九龍倉置業 (SEHK: 1997) 筆者買入這隻股票後僅三天,就發生「721元朗恐襲」*。股市隨即大跌,不少依賴外地遊客消費的高端購物商場首當其衝,包括持有尖沙咀海港城及銅鑼灣時代廣場的 九龍倉置業,還有持有銅鑼灣希慎廣場的希慎興業 (SEHK: 0014) 等的股價都屢創新低。直至香港政府宣佈正式撤回逃犯條例修訂草案後才稍有回穩。 * 注:「 721元朗恐襲」指一群有組織有預謀,持有武器的黑幫在元朗 無差別攻擊 香港市民。香港警方雖然早已獲得 恐襲 線報,並在事發當晚接獲大量報案及求助電話,但仍然選擇 系統性不作為 ,對黑幫罪行視若無睹;甚至緊閉警署大門,拒絕受理市民報案。 恐襲事件輾轉 發展成爲香港回歸以來最嚴峻的管治危機。 如讀者欲了解 「 721元朗恐襲」的始末,可到 RTHK香港電台 的官方YouTube頻道觀看 Hong Kong Connection: 721 Yuen Long Nightmare 。節目涉及血腥及暴力內容,建議家長陪同小朋友觀看。節目附有中英文字幕。 九龍倉置業 (SEHK: 1997) 筆者估計在政治陰霾下,高端零售市道難有起色,九龍 倉置業及希慎興業等企業來年仍然會繼續跑輸恒指。 筆者預料九龍倉置業來年會減派息;就最近 香港政府公佈的零售數字 ,2019年9月的零售業總銷貨價值比去年同月下跌18.3%,2019年8月的零售業總銷貨價值則比去年同月下跌22.9%,考慮到 高端零售銷貨應該對政治事件更敏感的關係,其跌幅應比 總銷貨價值大;筆者估計九龍倉置業在2019年下半年的業績應起碼跌3...

Real Estate Companies Go Global 本地企業環球足跡-地產股篇

Image
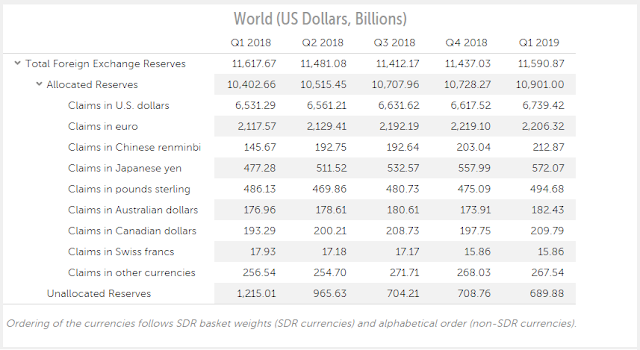
近日幾位朋友不約而同問起筆者,在這個經濟政治皆動盪的年代,有甚麼撤資的好方法。有朋友更憂慮自己的港元資產會大幅貶值,但礙於開立離岸戶口門欖高,而每天也有提取美元現金的上限, 撤資頓成煩惱。 筆者提議朋友,先考慮開立 離岸戶口。據筆者了解,有一些外資公司在本港發展證券業務,讓香港市民開辦美股戶口,戶口受 美國Securities Investor Protection Corporation (SIPC)計劃保障 ,安全比較具保證。而且投資者可以開立戶口後,只要保持某最低戶口金額,便毋須繳付額外費用,例如是證券託管費 (custody fee) 或不動戶收費 (inactivity fee) 等。筆者認為,美國市場有不少優質企業可供投資;另外,美國的債券市場交投亦更活躍, 對於保守投資者而言,可以考慮一些主要為投資級別的 債券 基金。 如果無法開設離岸戶口,可以考慮將資金分配至海外市場。比如將強積金供款轉往以美國股票市場為主的強積金計劃。另外,投資者亦可以考慮在本地上市的美國市場指數ETF,比較著名的有 Vanguard S&P 500 ETF (SEHK: 3140),基金經常性開支是0.18%,比起香港的強積金計劃要便宜得多。但如果投資者有美股戶口,筆者還是建議直接投資美國上市的 美國市場指數ETF,例如 Vanguard S&P 500 ETF (NYSE: VOO),因為經常性開支更低,只是0.03%,而且預扣稅 (withholding taxes) 後的股息率也比香港上市的更吸引。有興趣的讀者,不妨閱讀本博客一篇舊文的詳盡介紹: The Largest ETFs 全球最大型交易所買賣基金 。 持有美元亦是一個分散風險的方法。筆者也跟朋友直言:即使香港處於太平盛世, 分散風險也是一個所有投資者應該建立的好習慣。美元是世界上最受歡迎的儲備貨幣 (reserve currency),世界各國政府也存有不少美元資產,美元的安全性可見一斑。所以,筆者也有鼓勵家人將部分資產轉成美元現金。 上圖顯示國際貨幣基金會一個名為 Currency Composition of Official Foreign Exchange Reserves (COFER) 的數據庫。截至2019年第一季,全球各國儲備的貨幣成分分佈。多年以來...

Hong Kong Real Estate Company 香港地產股-長實集團 (1113)

Image
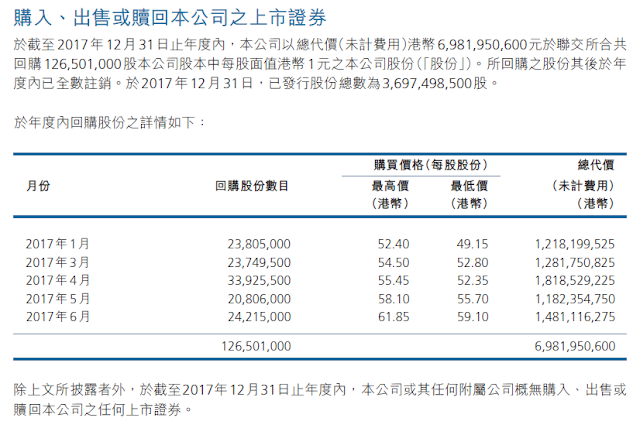
近日長和系公司陸續公佈業績,當中主要從事地產業務的長實集團  (SEHK: 1113),成為 長和系藍籌股中唯一一家增加派發中期現金股息的公司,由上年的每股0.47港元,增加至每股0.52港元,按年增幅10%,相信股東也會感到滿意。可惜的是, 長和系藍籌股中另外三家企業: 綜合企業長和 (SEHK: 0001),香港電燈母公司電能實業 (SEHK: 0006) 以及基建綜合企業長江基建 (SEHK: 1038) 都只是維持中期股息。當中最有機會成為 「股息貴族」(dividend aristocrat) 的 長江基建,更是自2003沙士以來首次維持中期派息,讓市場頗感失望,股價也出現較大幅度調整。 李嘉誠 家族的商業王國 一直以來都受投資者注目,對長和系企業的分析評論自然不少。但當中最吸引筆者注意的是,在眾多大市值的企業中, 李嘉誠 家族是比較熱衷股份回購 (share repurchase) 的,這在港股市場不是很常見(但在美股市場則比較常見)。另一家近年比較多作 股份回購的 大市值企業是匯豐控股 (SEHK: 0005),不過她的定期回購計劃是在2016年才開始,市場一般視之為管理層挽救 匯控 低迷股價的策略 。 根據2017年長 實 集團年報第59頁,在2017年長實總共回購超過1,265萬股,作價由49.15至61.85港元不等,一共耗資69.8億港元。詳情可見下圖: 回購資料後還有一句補充: 董事相信,上述回購股份能反映本公司之潛在價值,並印證本集團對其長遠前景之肯定。 同樣地,根據2018年 長 實 集團年報第52頁, 2018年長實總共回購超過409萬股,作價由55.55至57.35港元不等,涉資2.3億港元,比起2017年的回購金額驟減。看來,李澤鉅不及父親李嘉誠出任公司主席時那樣熱衷股份回購。 我們接著下來香港長實集團2018年年報。根據年報第11頁,長實的「重估及出售投資物業之溢利」(profit before investment property revaluation and disposal),是每股6.53港元,按年增幅20%;而「股東應佔溢利」(profit attributable to shareholders) 則是每股10.85港元,按年增幅34%。對於地產...

Stock Returns and the Art (Misuse) of Statistics 股票回報與統計學的藝(偽)術

Image
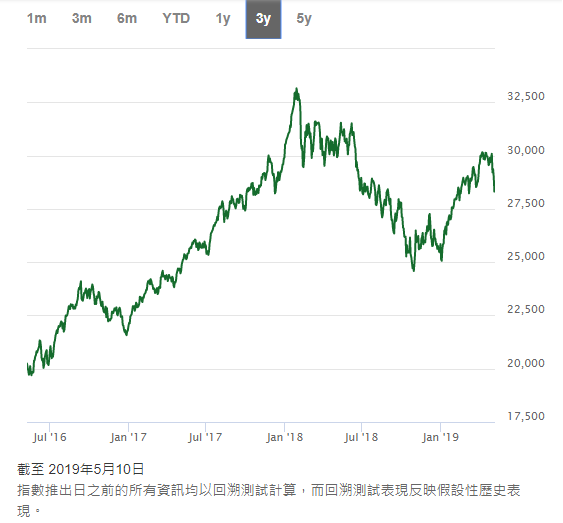
筆者前天閱讀了一篇刊登在2019年5月9日香港經濟日報,名為「 內銀急回調是否吸納收息好機會? 」的文章。內銀股一向息率不俗,深受傾向從股票獲取現金流的投資者歡迎。文章講述一眾內銀股近日股價大幅回調 , 分析應否買入內銀股收息。筆者並不打算提供類似的分析,反而想透過這篇文章談談闡釋資產回報時一個「魔鬼在細節之中」(the devil is in the details) 的問題。 筆者又在此先作利益申報:筆者數年前開始持有建設銀行 (HKG: 0939),農業銀行 (HKG: 1288),及中國銀行 (HKG: 3988)。此文章的內容並不構成投資建議。在作出投資決定前,投資者宜先詳細了解資產的風險。 該篇文章講述,以過去一年的股價變動計,投資於 建設銀行 (HKG: 0939),農業銀行 (HKG: 1288),工商銀行 (HKG: 1398)  及中國銀行 (HKG: 3988) 均要賺息蝕價,即收取的現金股息不足以彌補股價的跌幅。兩隻例外的內銀就是交通銀行 (HKG: 3328) 及招商銀行 (HKG: 3968),兩者均錄得正回報。但以三年期回報計算, 回報均逾 50%。 題外一話:筆者認為招商銀行雖屬內銀股,但不應放在同一個籃子裡與以上 另外 五家內銀比拼,因為 招商銀行 由招商局集團創辦, 是全國第一家由企業法人持有的「全國性股份制」銀行,換言之是一家「非國有銀行」。而 以上 另外 五家內銀全為「國有銀行」,即由國家財政部或中央匯金公司直接掌控。一般而言,國有銀行較受國家政策影響,雖然有國家直接支持,但就不如私營銀行一樣要面向市場,營運要向股東交代。因此 國有銀行 營運效率比起私營銀行 稍低。 文章又再補充內銀股三年期 (截至2019年5月9日交易日的 1:30pm) 的回報數據,從左至右分別為過去一年股價變化 (%),過去一年回報   (%), 過去三年回報   (%), 表列如下: 建設銀行 (HKG: 0939):-19.3%/-15.0%/+57.9% 農業銀行 (HKG: 1288):-21.1% /-16.0%/+51.0% 工商銀行 (HKG: 1398):-18.2% /-14.0%/+60.5% 交通銀行 (HKG: 3328):+0.5% /+5...

The 2019 Dividend Aristocrats 美國股息貴族-United Technologies (UTX)

Image
根據 Sure Dividend網站的資料整合 ,在標普500指數成份股當中,57家公司有超過25年持續增加派發股息的歷史。這些股票被譽為股息貴族 (dividend aristocrats),深受傾向 獲取 持續現金流的投資者歡迎。 目前香港50隻恆指成份股中,只有五隻由上市至今每年都增加派息。筆者同時列出這五家公司的上市年份,表列如下供讀者參考: 騰訊控股 (HKG: 0700):2004年6月上市。 領展房產基金 (HKG: 0823):2005年11月上市。 長江基建 (HKG: 1038):1996年上市,2008年6月被剔出恆指成份股,2016年3月被重新納入為恆指成份股。 長實集團 (HKG: 1113):2015年1月上市,源於長和系世紀重組。 友邦保險 (HKG: 1299):2010年10月上市。 在這五家公司中, 增加派發股息歷史 最長 的 長江基建,也只是連續21年錄得派發股息增長,故此仍然未符合美股 股息貴族的定義。要在美國市場成為股息貴族,要 符合以下三個條件: 標普500指數成份股 25年或以上連續增加派發股息的歷史 達到最低市值及流通量要求 截至2019年1月24日,有四家公司首次晉身「股息貴族」的行列。他們分別是: Chubb (NYSE: CB):成立於瑞士蘇黎世,是一家跨國保險公司,為全球最大公開上市的財產及意外傷害保險 (property and casualty insurance) 公司。 Caterpillar (NYSE: CAT):卡特彼勒公司,是一家重工業設備製造商,同時為道指成份股。 People's United Financial (NASDAQ: PBCT):是一家銀行控股公司,持有People's United Bank,為美國東北部最大的銀行集團之一。 United Technologies (NYSE: UTX) :聯合技術公司,是一家機械工業製造商,同時是美國政府專用軍事承包商之一;其子公司包括奧的斯電梯 (Otis Elevator Company),及世界三大航空發動機製造商之一的普萊特和惠特尼 (Pratt & Whitney)。 按市值排行,前十五名的符合 股息貴族條件的企業為: Johnson ...