Posts

Showing posts with the label 理財

Our Financial Croupiers Always Win 金融市場的最大贏家?
Image
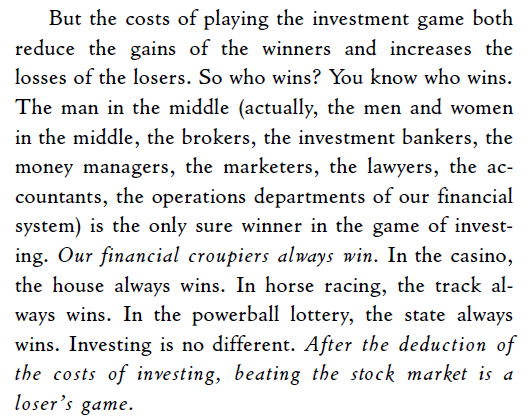
近來筆者閱讀了一本投資書籍,名為 The Little Book of Common Sense Investing (台灣中譯名:「買對基金賺大錢」),作者是 John C. Bogle,一位美國著名投資者,是股神畢菲特的好朋友,同時也是 The Vanguard Group (領航投資)的創辦人。 此書的主旨很簡單:投資是靠人所共知的常理,不是靠「專家」的資產管理,也不是靠人云亦云的投資建議,更不是靠頻繁的炒賣,甚或更糟糕的衍生工具交易。這裡所講人所共知的常理,是指投資的成本考慮:你辛辛苦苦賺來的錢,是否真正投資在優質資產裡,還是有一大部份跑進別人的口袋裡? 筆者摘錄了書中的一節,講述投資世界裡的真正贏家與輸家: 投資成本讓贏家的獲利減少,輸家的虧損增加。那麼誰是贏家呢?投資項目的中間人,包括經紀人,基金經理,市場營銷員,律師,會計師,金融市場的營運者,就是投資世界的大贏家。 金融莊家就是永恆的大贏家 。扣除這類投資成本後,跑贏大市變成不可能的事,投資者變相參與了一個必敗的遊戲。 關於投資的要訣,有不少價值投資者持有類近的觀點,包括股神畢菲特的工作夥伴,現任巴郡副主席的 Charles T. Munger,他是這樣看金融市場內的所謂「專家」及基金管理者的: Charles T. Munger , Warren Buffett's partner at Berkshire Hathaway, puts it this way: "The general systems of money management [today] require people to pretend to do something they can't do and like something they don't. [It's] a funny business because on a net basis, the whole investment management business together gives no value added to all buyers combined. That's the way it has to work . Mutual funds ch...
Personal Finance Habits 理財之道

儲蓄是理財的第一步。不少年青人都是「月光族」,每個月也將自己的收入花清光,即使是有儲蓄,儲蓄比率也遠遠不足夠應付退休生活的需要。筆者近日在YouTube看到一個由「經濟一週」拍攝的理財真人Show,覺得其理財建議「貼地」,相信有理財問題的讀者可以參考一下。 這個系列有四個主角,每個主角的理財狀況分兩集拍攝。今天我們先看看第五,六集的年青人有什麼理財問題。故事的主人翁叫Adrian,今年27歲,是一名演員,主要收入,支出,及理財目標如下: 收入:平均每月8,000-9,000元,工作機會較多時可達10,000元 必需品:隱形眼鏡,頭髮造型用品,止汗劑,每月約1500-2000元, 吃飯:平均每餐45元 車資:每月約900元 銀行儲蓄保險:供款每月413元 家用:酌量 朋友聚會支出:每次150-300元 興趣:看舞台劇,支出不固定 估計每月支出:共7,000-9,000元。 儲蓄目標:希望3年內儲5-10萬元,另外要有10,000元作應急錢 節目邀請了「經濟一週」理財導師龔成來講解Adrian的理財問題,並給予理財意見,協助Adrian達成理財目標。龔成指出了Adrian的三個問題: 收入少 收入不穩定 支出模式有問題 龔成指出理財第一件事就是要:「應省得省,應用得用」。他第一句就問Adrian,你認為有什麼支出可以再更節省一點,Adrian回答是「吃飯」。龔成對Adrian作出以下 減少開支 的建議: 在家吃早餐,盡可能帶飯作午餐 開始每個月給家用,用來建立一個穩定的支出模式 和朋友外出吃飯時,盡可能請朋友配合,避免去太高消費的地方 看舞台劇選較便宜的座位,但不用放棄看舞台劇,因為對於演員來說,看舞台劇是對事業的一項投資 同時,龔成對Adrian作出以下 增加收入 的建議: 做兼職,例如補習 提升知名度,例如可以在社交網站開設帳戶,因為演員的身價與知名度掛鈎 街頭才藝表演 教小朋友興趣班,尤其是在演戲方面的興趣班 開始理財,開設一個「零存整付」戶口,每個月要定下一個儲蓄金額,如果能成功於一個限期內每個月都能儲蓄到預先定下的儲蓄金額,就能獲得一個比較高的存款利息 儲蓄一筆錢去投資,最少每月要儲蓄2,000元(註:如果Adrian的平均收入是9,000元,那麼這個儲蓄比率是22.5%。)...

What Assets Make Up Wealth? 一圖看懂全球財富不均問題

Image
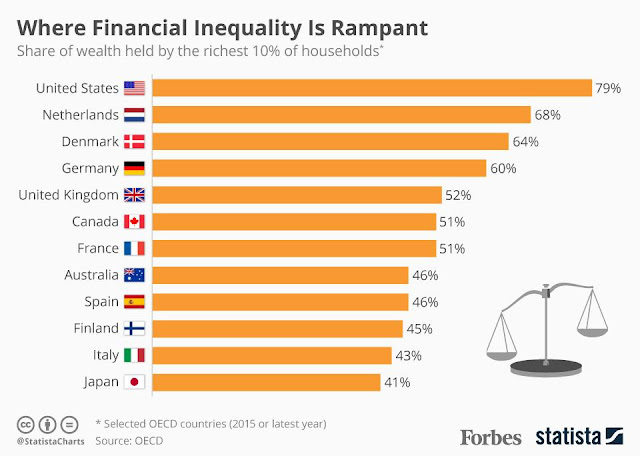
下圖由統計數據公司 Statista 整理,原數據來自經合組織 (Organization for Economic Cooperation and Development, OECD),一項有關全球財富不均的統計。圖表中顯示2015年後,一些OECD成員國內最富有的10%家戶所擁有全國財富百分比。 註:OECD於1961年由15個創始成員國合作成立,以世界銀行的人均國民收入分類,該15個創始成員國全部為「高收入經濟體」(high income economies)。按照世界銀行2019年財年定義,「高收入經濟體」的人均國民收入要達到12,056美元以上。暫時,香港,澳門及台灣都被歸為「高收入經濟體」;而中國內地則被歸為「中高收入經濟體」(upper middle-income economies)。 國內最富有的10%家戶所擁有全國財富百分比 Share of wealth held by the richest 10% of households 由上圖可見,美國作為經濟第一大國,其財富不均情況最嚴重,最富有10%家戶已佔全國財富的接近八成;剩下來的90%人口僅僅可以分享剩下來的21%財富。唯一一個亞洲國家日本,財富不均情況比美國好得多,但最富有10%家戶仍佔全國財富超過四成。 一般而言,因為富人有較佳的經濟條件投資,用資產令財富不斷增值,即時我們常說的「用錢搵錢」(賺取「被動收入」);而不那麼富有的家戶不大可能有閒置資金投資,他們賺回來的金錢只能夠用作消費,變相失去了資產增值的機會。即使在大部分的發達國家有良好的福利制度,能確保較低收入階層有基本生活的安全網,但較低收入階層仍然欠缺一個穩定的儲蓄及投資條件,在退休(即失去工資,或「主動收入」)後,其儲蓄很可能無法支撐退休後的開支。 如果這種情況發生,退休人士只能重新投入勞動市場,賺取工資維持自己的生活,但這並非易事,因為勞動市場不一定能吸納年長的退休人士。香港電台《視點31》也曾在2016年拍攝過「長者無法退休」的新聞節目,正正道出香港不少退休人士因積蓄不夠而被逼重投勞動市場的悲哀。讀者如果有興趣重溫該節目,可以前往 YouTube 收看( 連結按此 )。 下圖由富達投資 (Fid...

Personal Finance 101 個人理財概要

Image
筆者常好奇為什麼香港的理財教育這麼失敗。學校課程裡放進學科知識,但卻沒有教導學生如何理財。結果,學生投身社會後容易失去理財方向,無法更好地規劃自己將來,變成「你不理財,財不理你」。 在這裡淺談幾個理財概念,供讀者參考: 1. 金錢的時間值 金錢有時間值。這是投資的基礎。如果你今天擁有了1,000元,今天這1,000元將比明年的1,000元更「值錢」。這解釋了為什麼你放棄今天消費這1,000元,將這1,000元存進銀行裏,你明年今日將會受到一筆利息;利息是用來獎勵你延後消費的決定。同時,銀行把你存款的一部份借給那些無法延後消費的人,向他們賺取更高的利息,以賺取息差收入。 因此,我們應該減少不必要的消費,同時要避免因消費而借貸,歸還高昂的利息會蠶食未來的購買力;換句話說,利息是用來懲罰無法延後消費的人。 2. 通脹蠶食購買力 今天的1,000元比起明年的1,000元能購買更多的產品和服務。幾年前,香港麥當勞的超值套餐只售20元,幾年後的今日已經是24元,即售價升幅達到20%。這已經是一個克制的升幅,其他非超值套餐食品的升幅相信更加驚人,如今走進麥當勞,拿著十元八塊恐怕也買不到什麼了。這個現象在社會上隨處可見,因為物價上漲,如果你的收入增幅追不上通脹的話,你所能負擔的產品或服務將不斷減少,生活質素也不斷降低。 所以,投資的目標應該要追求高於通脹的回報,不然財富增長比通脹慢,到老來退休時生活也得不到保障。 3. 複利回報的威力 假設一位香港投資者每月投入固定金額(1)2,000元;(2)4,000元;(3)6,000元;或(4)10,000元,買入追蹤恆指的盈富基金 (2800.HK)。根據阿斯達克財經網站2018年7月9日數據,過去五年盈富基金的表現為37.30%(即平均每年7.46%),另外同時年度收益率為3.14%,再換算為每月回報約0.84%,得出以下圖表: 欄一位投資固定金額的月份,欄二至四則是相應的累積資產。投資的首一年,總投入資金分別為: (1)24,000元;(2)48,000元;(3)72,000元;(4)120,000元。 從表中第12個月一列所見,總資產分別為: (1)25,140元;(2)50,281元;(3)75,421元;(4)125,702...