Blue-Chip Stocks Past Their Prime 曾經輝煌的香港藍籌股
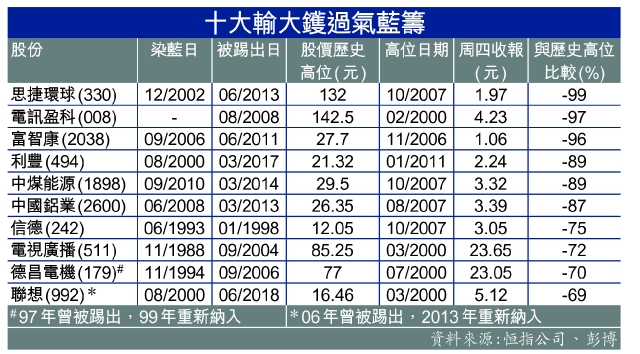
被納入恆生指數成份股的公司被視為「藍籌」,是對一家企業實力的肯定。在香港要成為藍籌股,一家企業必要是大市值,而且在市場上要有足夠的流動量;因此,藍籌股成為不少投資者的重點投資目標。 但是香港史上也有不少曾經輝煌過的藍籌股,現在卻成為投資者的可怕回憶。如果投資者在某些股票熱炒至歷史高位時買入並長線持有,現在股票恐怕與廢紙無異。所以,長線投資者也需要對市場氣氛及資產估值有基本理解;不然,買入持有 (buy-and-hold) 藍籌股不一定能為財富增值。 下圖來自蘋果日報2018年9月1日的「趣BlogBlog」專欄,名為「買藍籌可以輸九成九」的文章,整合了十隻從高位計股價錄得最大跌幅的前香港藍籌股: 當中錄得最大跌幅的是:思捷環球 (0330.HK),其時裝王國在亞洲金融風暴時積極拓展歐洲市場,當時歐洲市場保持強勁增長,思捷環球的股價也因此水漲船高,後來其市值在2007年10月達到歷史高位-超過1,700億港元。但在2002年股價不斷上漲時,當時的大股東邢李源不斷減持,直至2010年沽清所有股份。其後,思捷環球的股價一蹶不振,管理層也不停轉換,亦無法挽救低迷的股價。截至2018年9月7日,思捷環球收報1.78元,市值餘下33.6億港元(財經資訊網站Bloomberg數據)。 從思捷環球的例子中可以學到兩件事:(一)一家公司的商業策略尤其重要,面對市場的大趨勢及競爭,尤其是快速時裝 (fast fashion) 的興起,以及競爭對手銳意將品牌年輕化,在這個層面上思捷環球無法抓住潮流及充分了解顧客的口味;(二)公司的大股東不斷減持,甚或完全沽清股票;對於投資者來說是不利信號,市場會將這種做法理解成大股東不看好公司前景,難以維持盈利增長,所以先行獲利離場。 電訊盈科 (0008.HK) 同樣也是一個經典案例。2000年,香港電訊的母公司英國大東電報局 (Cable & Wireless) 打算將香港電訊售予新加坡電訊 (Singtel);當時傳出中央政府反對將香港電訊售予外資公司。於是,當時的盈科數碼動力(電訊盈科前身)向四所銀行巨額借貸,並成功收購香港電訊。當時正值科網股熱潮,在2000年時股價達到28元(即後來五合一股價的140元),市值一度超過2,500億港元。 在巨額收購以後,電訊盈科的借貸利息成本急增,...