Posts

Showing posts with the label 中國

The Good Discipline of Dividends 股息與企業財政紀律

Image
筆者一直偏好投資定期派發現金股息的股票。除了是因為股息能帶來現金流外,還因為固定的派息政策是量度企業管治優劣程度的有效指標。舉個例子,如果一家企業的盈利與經濟週期呈正相關,良好的企業管治意味著:在經濟環境理想時,管理層不會刻意派發過多現金股息,用以保留資金作日後發展用途,又或作現金儲備,慎防經濟環境急劇變壞時,無法保持其既定的派息政策。 筆者還想補充一點,一家企業公佈削減派息時,消息對股價的即時影響相當大,比如是本年度 削減派息 的電訊商龍頭中移動 (SEHK: 0941),電力公司香港電燈 (SEHK: 2638)。在消息公佈當日,股價都有重大調整。這反映投資者視 削減派息為利淡訊號,儘管有時候短期股息金額與企業基本面沒有很大關係。 恆指成份股中的50家企業一般企業管治不俗,有較強的派息紀律,當中又以港資企業的派息紀律稍稍秤高一線。以股息率3.5%以上為基礎,過去5年沒有 削 減派息,而又有每 季度派息傳統的企業有: 中華 電力 (SEHK: 0002) :每年3/6/9/12月派息,股息率不算高,但股息金額過去五年保持增長; 滙豐銀行 (SEHK: 0005) : 每年4/7/9/11月派息,股息率比中電高,但股息金額基本上沒有增長; 恆生銀行 (SEHK: 0011) : 每年3/6/9/11月派息,股息率比匯豐低, 但股息金額 過去五年保持增長; 以股息率3.5% 以上為基礎 ,過去5年沒有 削 減派息,而又每半年度 派息的企業有: 新鴻基地產 (SEHK: 0016):每年3/11月派息, 股息率 一般 , 但股息金額過去五年 保持增長; 領展 (SEHK: 0823):每年7/12月 派息,股息率不算高,但股息金額自上市以來保持連年增長;因此長期受散戶追捧,股價氣勢如虹,估值不便宜; 長江基建 (SEHK: 1038) : 每年5/9月派息, 股息率略比 領展高, 股息金額同樣自上市以來 保持連年增長;但作為基建股,股價增長力不及 領展。 值得一提的是,以上幾家企業的除淨及派息日期非常穩定,基本上不會提早或延遲 除淨 (ex-dividend date) 及 派息,值得讚賞。以上只是幾個具財政紀律的企業例子,筆者的知識有限,無法一一列舉所有派息政策穩...
A Short Story of Investing Wisdom 地方金融 環球智慧

Image
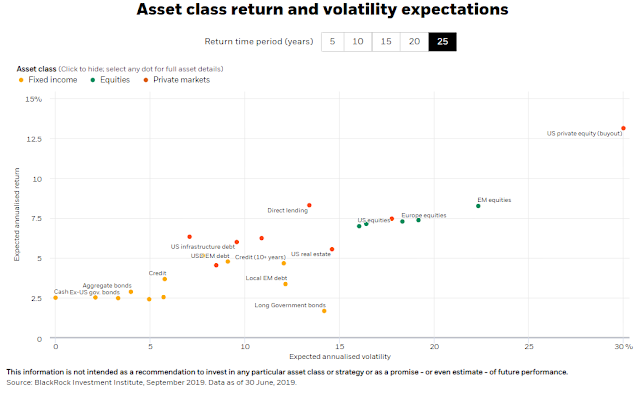
筆者數年前在香港大學工作時,當過一位金融學教授的助教,協助教授本科金融學的必修課 Investments and Portfolio Analysis。當時筆者任教的課程是現代金融學的基礎,內容圍繞風險與回報的關係,以及一些入門級的資產定價模型。這個課程其中一個核心思想是:風險與回報是兩個緊密連繫的概念,回報用作「補償」願意承擔風險的投資者;在市場行之有效的情況下,高回報的投資項目都必然帶有高風險。當然,現實上有很多原因令高風險的投資項目不一定為投資者帶來高回報。 筆者之所以要提出風險與回報的概念,是因為近日筆者朋友家人的一個故事。朋友家人在內地有親戚參與了一個投資計劃,計劃表明以一個民間集資的方式,將集資款項投資房地產項目,然後可以讓投資者賺取每月1-2%的回報。朋友家人更從 親戚口中得知他們已經在過去幾年獲利甚豐 ,也躍躍欲試,於是詢問筆者意見。 內地民間集資不是什麼稀奇事。筆者先不評論這個投資項目是否一個「 龐氏騙局」(Ponzi scheme),只是想從風險與回報的角度分析這個投資項目是否合理 。筆者就此提出兩個基本問題: 每月 1-2%的回報是一個什麼概念? 市場上有哪些投資產品提供相近的回報?這些產品的風險程度有多高? 問題一: 每月 1-2%的回報是一個什麼概念? 首先,每月 1-2%的回報並不相等於每年12-24%的回報。考慮到複利因素,年度化回報應該為約12.68厘至26.82 厘(即:1.01的12次方,及1.02的 12次方) ;如果取每月回報平均值1.5%計算,則 年度化回報約為19.56厘。投資界裡我們常說一個「72法則」,即是說如果年回報為6厘,那麼投資者約需要72/6 = 12年時間才可以實現財富翻倍;同理,如果年回報為19.56 厘,那麼投資者只需要約3年8個月就可以令財富翻倍,11年時間就可以將財富 翻8倍。這顯然是 too good to be true。 筆者不是否定平民百姓能有以上的投資觸覺,每年獲得近20%的回報。筆者想提出的問題是:古今中外最偉大的投資者,他們的投資戰績如何?他們是否也能達到平均年回報接近20%?筆者翻查一篇2019年5月刊登在 The Motley Fool 網站,名為  The Greatest Value Investors of All Tim...

Hong Kong Real Estate Company 香港地產股-長實集團 (1113)

Image
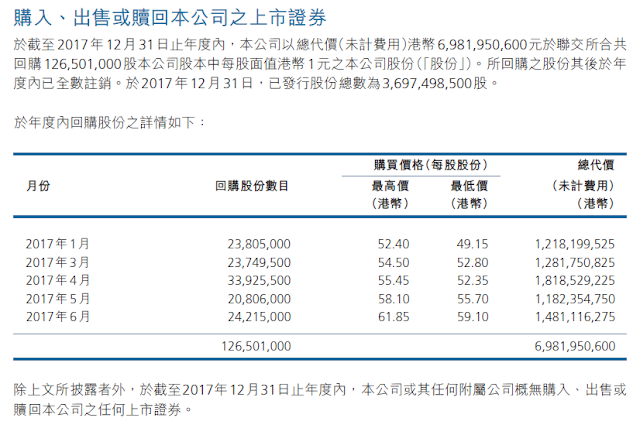
近日長和系公司陸續公佈業績,當中主要從事地產業務的長實集團  (SEHK: 1113),成為 長和系藍籌股中唯一一家增加派發中期現金股息的公司,由上年的每股0.47港元,增加至每股0.52港元,按年增幅10%,相信股東也會感到滿意。可惜的是, 長和系藍籌股中另外三家企業: 綜合企業長和 (SEHK: 0001),香港電燈母公司電能實業 (SEHK: 0006) 以及基建綜合企業長江基建 (SEHK: 1038) 都只是維持中期股息。當中最有機會成為 「股息貴族」(dividend aristocrat) 的 長江基建,更是自2003沙士以來首次維持中期派息,讓市場頗感失望,股價也出現較大幅度調整。 李嘉誠 家族的商業王國 一直以來都受投資者注目,對長和系企業的分析評論自然不少。但當中最吸引筆者注意的是,在眾多大市值的企業中, 李嘉誠 家族是比較熱衷股份回購 (share repurchase) 的,這在港股市場不是很常見(但在美股市場則比較常見)。另一家近年比較多作 股份回購的 大市值企業是匯豐控股 (SEHK: 0005),不過她的定期回購計劃是在2016年才開始,市場一般視之為管理層挽救 匯控 低迷股價的策略 。 根據2017年長 實 集團年報第59頁,在2017年長實總共回購超過1,265萬股,作價由49.15至61.85港元不等,一共耗資69.8億港元。詳情可見下圖: 回購資料後還有一句補充: 董事相信,上述回購股份能反映本公司之潛在價值,並印證本集團對其長遠前景之肯定。 同樣地,根據2018年 長 實 集團年報第52頁, 2018年長實總共回購超過409萬股,作價由55.55至57.35港元不等,涉資2.3億港元,比起2017年的回購金額驟減。看來,李澤鉅不及父親李嘉誠出任公司主席時那樣熱衷股份回購。 我們接著下來香港長實集團2018年年報。根據年報第11頁,長實的「重估及出售投資物業之溢利」(profit before investment property revaluation and disposal),是每股6.53港元,按年增幅20%;而「股東應佔溢利」(profit attributable to shareholders) 則是每股10.85港元,按年增幅34%。對於地產...

RMB Bond Fund 零售人民幣債券基金

Image
今天談談一隻債券基金:中國平安精選人民幣債券基金 (Ping An of China SIF - RMB Bond Fund)。筆者從基金資訊網站 Fund Supermart 下載了該基金的基金便覽 (Fund Factsheet),從該基金的回報表現,基金收費,以及資產配置各方面作簡單分析。注意該 基金便覽 的最後更新日期為2019年3月。 基金於2011年4月 28日 推出,當時以三種貨幣計價:人民幣,美元,及港元。但 港元計價的基金單位已在2016年9月28日全數贖回,現時基金便覽刊出的是人民幣及美元計價的基金資料。現時資產規模達1.76億 人民幣,這個資產規模算是甚小。筆者以一隻較受歡迎,現時在香港上市而又投資於內地市場的基金作例子: 南方富時中國A50 ETF (HKG: 2822),它的總資產淨值為144.26億人民幣(以2019年5月30日收市價計算),約為中國 平安精選人民幣債券基金規模的82倍。 雖然兩者的資產不盡相同, 南方富時 中國A50   ETF以投資富時中國A50指數成份股為主,而中國平安 精選人民幣債券基金 則以投資內地企業債 券為主。但筆者如果能從兩者選擇其一的話,會選 南方富時 中國A50   ETF。原因有二:一是流通性問題, 南方富時 中國A50   ETF的規模及每天交易量明顯較高,方便投資者隨市況調整資產配置,套現也不用擔心買賣價差 (bid-ask spread) 問題。二是 南方富時 中國A50   ETF入場費更低,每手買賣單位為200個基金單位,約為2,700多港元 (以2019年5月30日收市價計算) ;而 中國平安 精選人民幣債券基金則是首次投資最低10,000人民幣,最糟糕的是如果經過銀行或經紀購買,還要支付最高5%的認購費,是典型的「未見官先打三十大板」。 根據該基金便覽顯示的基金收費詳情,除了 認購費為最高5%,還有基金轉換費1%。轉換費的意思是,如果投資者想售出中國平安的A基金,然後套取資金買入另一隻中國平安的B基金,便要付出該 轉換費; 轉換費一般比 認購費便宜,因為基金公司想吸引客人繼續光顧,不願意讓客人提取資金,從而長期地賺取基金管理費,故此要用這個方法留住客人。基金管理費為每年1%,這個數字約為盈富基金 (HKG: 2800)...

Stock Returns and the Art (Misuse) of Statistics 股票回報與統計學的藝(偽)術

Image
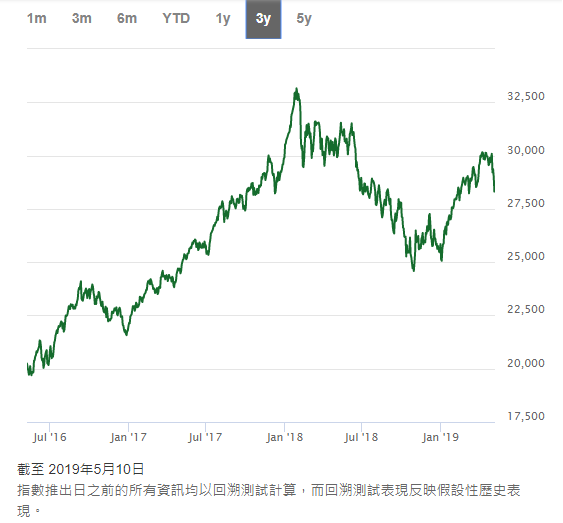
筆者前天閱讀了一篇刊登在2019年5月9日香港經濟日報,名為「 內銀急回調是否吸納收息好機會? 」的文章。內銀股一向息率不俗,深受傾向從股票獲取現金流的投資者歡迎。文章講述一眾內銀股近日股價大幅回調 , 分析應否買入內銀股收息。筆者並不打算提供類似的分析,反而想透過這篇文章談談闡釋資產回報時一個「魔鬼在細節之中」(the devil is in the details) 的問題。 筆者又在此先作利益申報:筆者數年前開始持有建設銀行 (HKG: 0939),農業銀行 (HKG: 1288),及中國銀行 (HKG: 3988)。此文章的內容並不構成投資建議。在作出投資決定前,投資者宜先詳細了解資產的風險。 該篇文章講述,以過去一年的股價變動計,投資於 建設銀行 (HKG: 0939),農業銀行 (HKG: 1288),工商銀行 (HKG: 1398)  及中國銀行 (HKG: 3988) 均要賺息蝕價,即收取的現金股息不足以彌補股價的跌幅。兩隻例外的內銀就是交通銀行 (HKG: 3328) 及招商銀行 (HKG: 3968),兩者均錄得正回報。但以三年期回報計算, 回報均逾 50%。 題外一話:筆者認為招商銀行雖屬內銀股,但不應放在同一個籃子裡與以上 另外 五家內銀比拼,因為 招商銀行 由招商局集團創辦, 是全國第一家由企業法人持有的「全國性股份制」銀行,換言之是一家「非國有銀行」。而 以上 另外 五家內銀全為「國有銀行」,即由國家財政部或中央匯金公司直接掌控。一般而言,國有銀行較受國家政策影響,雖然有國家直接支持,但就不如私營銀行一樣要面向市場,營運要向股東交代。因此 國有銀行 營運效率比起私營銀行 稍低。 文章又再補充內銀股三年期 (截至2019年5月9日交易日的 1:30pm) 的回報數據,從左至右分別為過去一年股價變化 (%),過去一年回報   (%), 過去三年回報   (%), 表列如下: 建設銀行 (HKG: 0939):-19.3%/-15.0%/+57.9% 農業銀行 (HKG: 1288):-21.1% /-16.0%/+51.0% 工商銀行 (HKG: 1398):-18.2% /-14.0%/+60.5% 交通銀行 (HKG: 3328):+0.5% /+5...

The Largest Non-Tech Company on NASDAQ 最大納指非科技成份股-PepsiCo (PEP)

Image
目前納斯達克指數成份股中 ,市值排名前9名也是資訊科技與媒體相關的企業 ,當中包括 上回提過的微軟及蘋果 ,谷歌 , 亞馬遜 ,Facebook ,半導體企業英特爾,互聯網通訊企業思科系統,通訊綜合企業Comcast。 根據Nasdaq網站列出的納指成份股, 截至2019年2月1日, 市值排名前10名的是: Amazon.com, Inc. (AMZN), 795 bn  Microsoft Corp (MSFT), 788 bn Apple Inc. (AAPL), 787 bn  Alphabet Inc. (GOOGL), 777 bn  Alphabet Inc. (GOOG), 772 bn    Facebook, Inc. (FB), 476 bn  Intel Corp (INTC), 222 bn  Cisco Systems, Inc. (CSCO), 212 bn  Comcast Corp (CMCSA), 167 bn  PepsiCo, Inc. (PEP), 158 bn 唯一打進前10名的非資訊科技與媒體類企業就是百事公司PepsiCo, Inc. (NASDAQ: PEP)。百事公司是一家休閒食品及飲料生產商,主要競爭對手是可口可樂公司The Coca-Cola Company (NYSE: KO)。可口可樂的市值其實比百事還要大一點,不過可口可樂就沒有在納斯達克上市,所以並沒有列入上表內。可口可樂一直以來也是 股神畢菲特的愛股 ,畢菲特曾公開讚揚可口可樂的業務,並認為可口可樂符合「護城河」的選股原則。今天筆者會談談百事,對可口可樂比較感興趣的讀者可以在網上搜索Buffett及Coca-Cola這兩個關鍵字,應該不難找到畢菲特對可口可樂的分析及評價。 根據一篇2018年2月份 CNN財經版報道 ,在過去10年,可口可樂在傳統可樂市場的市佔率由17.3%上升至17.8%,而百事可樂的市 佔率則由10.3%下跌至8.4%,不及可口可樂一半。不過,這只反映百事的商業策略有所改變:現時在果汁,水,運動飲料,及冰咖啡市場中,百事仍然佔有優勢。2016年北美飲料市場中,碳酸軟性飲料銷售佔810億美元,比起飲用水...