Posts

Showing posts with the label 基金收費

RMB Bond Fund 零售人民幣債券基金

Image
今天談談一隻債券基金:中國平安精選人民幣債券基金 (Ping An of China SIF - RMB Bond Fund)。筆者從基金資訊網站 Fund Supermart 下載了該基金的基金便覽 (Fund Factsheet),從該基金的回報表現,基金收費,以及資產配置各方面作簡單分析。注意該 基金便覽 的最後更新日期為2019年3月。 基金於2011年4月 28日 推出,當時以三種貨幣計價:人民幣,美元,及港元。但 港元計價的基金單位已在2016年9月28日全數贖回,現時基金便覽刊出的是人民幣及美元計價的基金資料。現時資產規模達1.76億 人民幣,這個資產規模算是甚小。筆者以一隻較受歡迎,現時在香港上市而又投資於內地市場的基金作例子: 南方富時中國A50 ETF (HKG: 2822),它的總資產淨值為144.26億人民幣(以2019年5月30日收市價計算),約為中國 平安精選人民幣債券基金規模的82倍。 雖然兩者的資產不盡相同, 南方富時 中國A50   ETF以投資富時中國A50指數成份股為主,而中國平安 精選人民幣債券基金 則以投資內地企業債 券為主。但筆者如果能從兩者選擇其一的話,會選 南方富時 中國A50   ETF。原因有二:一是流通性問題, 南方富時 中國A50   ETF的規模及每天交易量明顯較高,方便投資者隨市況調整資產配置,套現也不用擔心買賣價差 (bid-ask spread) 問題。二是 南方富時 中國A50   ETF入場費更低,每手買賣單位為200個基金單位,約為2,700多港元 (以2019年5月30日收市價計算) ;而 中國平安 精選人民幣債券基金則是首次投資最低10,000人民幣,最糟糕的是如果經過銀行或經紀購買,還要支付最高5%的認購費,是典型的「未見官先打三十大板」。 根據該基金便覽顯示的基金收費詳情,除了 認購費為最高5%,還有基金轉換費1%。轉換費的意思是,如果投資者想售出中國平安的A基金,然後套取資金買入另一隻中國平安的B基金,便要付出該 轉換費; 轉換費一般比 認購費便宜,因為基金公司想吸引客人繼續光顧,不願意讓客人提取資金,從而長期地賺取基金管理費,故此要用這個方法留住客人。基金管理費為每年1%,這個數字約為盈富基金 (HKG: 2800)...

On MPF Returns and Expenses 再談香港強積金回報與收費

Image
近日筆者有一位從事保險業的朋友在社交網站分享 一篇 刊登在蘋果日報 , 關於 香港強積金的專欄文章,內容講述香港某家保險公司旗下的強積金計劃「康健護理基金」表現出色,跑贏不少其他本地的強積金。文中作者更將該 康健護理基金與以低基金管理費聞名的領航集團同類型 Vanguard Health Care ETF (VHT) 比較,並得出該 該 康健護理基金 「跑贏 」 領航 VHT 的結論。筆者將 原文摘錄如下: 醫護MPF雖然全城只有一隻,不能作出比較,但如果同歐美同類醫護(Health Care)ETF一併,宏利這隻MPF卻難得跑贏。例如美國上市的領航(Vanguard)康健ETF,基金規模94億美元(逾700億港元),今年迄今升8%,五年則升11%,宏利康健五年回報為27%。 筆者對這個結論有所疑惑,於是抱著尋根究底的精神,搜集相關資料跟讀者分析。筆者會從香港強積金計劃管理局,領航集團,及基金資訊網站晨星 (Morningstar) 收集以上兩隻基金的數據,並從基金收費,回報,資產配置及風險指標等多方面,了解兩隻基金的利弊,並作簡單的事實查核 (fact check)。筆者首先作利益申報:筆者從未與宏利及領航兩家公司有任何連繫,亦從未投資過任何 宏利及 領航的產品。 筆者從強積金管理局的「公開紀錄冊」下載宏利環球精選強積金計劃的基金便覽 (Fund Fact Sheet),當中基金便覽的第二頁就是有關宏利MPF康健護理基金 (Manulife MPF Healthcare Fund) 的詳細資料。注意基金概覽最後更新日期為2018年9月30日。 該計劃在2008年4月2日正式推出,截至上年9月30日,基金資產值達到205億港元 。基金開支比率 (Fund Expense Ratio) 為1.98%。基金約有45.5%的資金投資於藥物製造產業,另有17.2%投資於醫療設備產業, 13.7%投資於生物科技產業 ;當時十大持股包括: UnitedHealth Group Inc. (UNH) Johnson & Johnson (JNJ) Merck & Co. Inc. (MRK) AstraZeneca PLC (LSE: AZN/Stockholm: AZN) Novartis AG Sponsor...

2017 MPF Performance 強積金回報表現

Image
香港積金局網站有一個「公開紀錄冊」,讓公眾搜尋所有註冊強積金計劃及成分基金的資訊。習慣使用英語版的朋友,可以到積金局網站,點擊 Public Registers,然後選 Registered MPF Schemes and Constituent Funds。 有位朋友告訴筆者,他的強積金在2017年賺了2,000港元。筆者抱著好奇的心,到積金局網站查看一下。朋友選取的是「安聯強積金計劃」(Allianz Global Investors MPF Plan),該計劃在2000年7月17日獲積金局核准,現時有13個成分基金,分別名為:香港基金,大中華基金,亞洲基金,東方太平洋基金,增長基金,均衡基金,強積金累積基金,穩定增長基金,穩定資本基金,強積金65歲後基金,目標回報基金,強積金保守基金,人民幣貨幣市場基金。 老實說,筆者認為這是非常糟糕的分類,一是分類太多太雜,二是部分成分基金名稱用字含糊,投資者不花時間研究根本不知道實質分別。由於成分基金太多,筆者只會集中分析朋友選取的「大中華基金」,「亞洲基金」及「東方太平洋基金」。筆者下載了該基金便覽 (Fund Fact Sheet),從資產配置,回報表現,及基金收費等層面上分析。注意該基金便覽最後更新日期為2017年12月31日。 大中華基金 (Greater China Fund) 基金類型:股票基金-主要投資於香港及台灣股票市場,或其絕大部份收入/溢利乃來自大中華地區(包括中國內地,香港,澳門及台灣)之公司,以取得長期資本增長。 我們先看下圖,基金的十大主要投資: 基金前十大投資分別為:騰訊,台積電集團,中國銀行,建設銀行,招商銀行,新鴻基地產,友邦保險,港交所,台灣環球晶圓,中國光大國際。 台積電集團是全球最大晶圓代工企業,其市值達到2,200億美元(2018年9月20日數據),並於2016年9月及2017年3月分別超越美國科技巨企萬國商業機器 (IBM) 及晶片巨企英特爾 (Intel)。台灣環球晶圓則是全球第六大半導體矽晶圓製造商。前十大持股佔基金淨值的49%,三隻科技股佔19%,三隻內銀股佔16%。比較有趣的是持有中國光大國際 (HKG: 0257),從事環保行業,現時市值約410億港元。 基金還有不同類別:分別為單位A,B及T...

Our Financial Croupiers Always Win 金融市場的最大贏家?

Image
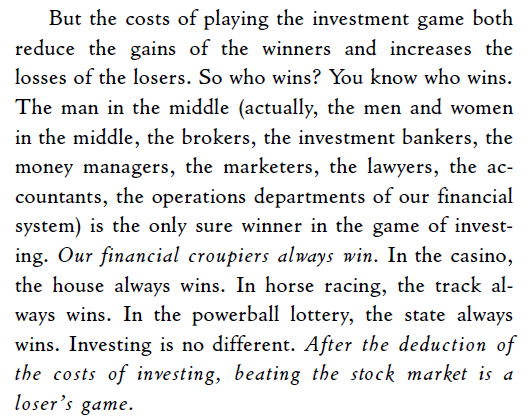
近來筆者閱讀了一本投資書籍,名為 The Little Book of Common Sense Investing (台灣中譯名:「買對基金賺大錢」),作者是 John C. Bogle,一位美國著名投資者,是股神畢菲特的好朋友,同時也是 The Vanguard Group (領航投資)的創辦人。 此書的主旨很簡單:投資是靠人所共知的常理,不是靠「專家」的資產管理,也不是靠人云亦云的投資建議,更不是靠頻繁的炒賣,甚或更糟糕的衍生工具交易。這裡所講人所共知的常理,是指投資的成本考慮:你辛辛苦苦賺來的錢,是否真正投資在優質資產裡,還是有一大部份跑進別人的口袋裡? 筆者摘錄了書中的一節,講述投資世界裡的真正贏家與輸家: 投資成本讓贏家的獲利減少,輸家的虧損增加。那麼誰是贏家呢?投資項目的中間人,包括經紀人,基金經理,市場營銷員,律師,會計師,金融市場的營運者,就是投資世界的大贏家。 金融莊家就是永恆的大贏家 。扣除這類投資成本後,跑贏大市變成不可能的事,投資者變相參與了一個必敗的遊戲。 關於投資的要訣,有不少價值投資者持有類近的觀點,包括股神畢菲特的工作夥伴,現任巴郡副主席的 Charles T. Munger,他是這樣看金融市場內的所謂「專家」及基金管理者的: Charles T. Munger , Warren Buffett's partner at Berkshire Hathaway, puts it this way: "The general systems of money management [today] require people to pretend to do something they can't do and like something they don't. [It's] a funny business because on a net basis, the whole investment management business together gives no value added to all buyers combined. That's the way it has to work . Mutual funds ch...

Hong Kong ETFs 香港交易所買賣基金

Image
今天介紹數隻在香港上市的交易所買賣基金。筆者把這些基金大致分成兩類,第一類是追蹤恆生指數的基金,第二類是追蹤其他指數的基金。從下列的數據,我們可以得知不同基金的資產配置,基金收費,以及回報表現等。下文所提到的回報表現,是指該基金一整年所有交易日的全年回報表現;舉個例子,如果基金在2012年5月成立,那麼筆者只會列出2013年直至2017年的全年回報表現,並不包括2012年及2018年不完整的回報數據。 另外一點是,不同的基金回報表現有所不同,除了因為資產配置有差異,以及對各類指數由追蹤偏差 (tracking error) 外,另外還有一個更重要的原因,就是: 資產風險程度不同 。所以,我們在解讀回報表現時,不能因為基金A比基金B的回報高,便得出基金A較佳的結論;因為基金A可能持續作出更多高風險的投資。基金公司上載基金回報資料及圖表時,很少會將該基金的一些客觀風險程度指標提供予投資者參閱。 第一組別:追蹤恆生指數 盈富基金 (2800.HK) Tracker Fund of Hong Kong (TraHK) 追蹤指數:恒生指數 基金上市日期:1999年11月12日 全年經常性開支 (ongoing charges over a year):0.09% 資產數目:50 盈富基金是當年亞洲金融風暴時,政府大舉買入港元資產,然後成立盈富基金,把資產慢慢推售回到市場,從而衍生出來的產品。盈富基金深受投資者歡迎,是除了日本以外的亞洲市場中,第一隻突破1,000億港元資產淨值的股票ETF。 盈富基金追蹤的恆生指數,多年來反映香港經濟活動分佈的變遷。由上表可見,於2018年7月底,盈富基金的資產行業分佈:最大的是金融類股票,佔48.22%;然後到地產及建築業股票,佔11.20%;資訊科技業股票,佔10.24%。工業類股票只佔1.25%。這完全反映香港以金融及地產主導的經濟結構。 值得留意的是,隨著中港經濟融合,現時恆生指數的成份股有超過一半市值的股票都是來自中國內地;所以,如果投資者投資盈富基金,資產已經覆蓋了香港及中國內地的股票。這某程度上令一些主要投資於中國內地的ETF顯得不太吸引,因為一般而言,它們的基金收費比起盈富基金要高,蠶食投資回報。詳情可以到這個博客之前一篇文章的 介紹 。 由...