Posts

Showing posts with the label 新世界發展

Understanding Share Consolidation 淺談股份合併
Image
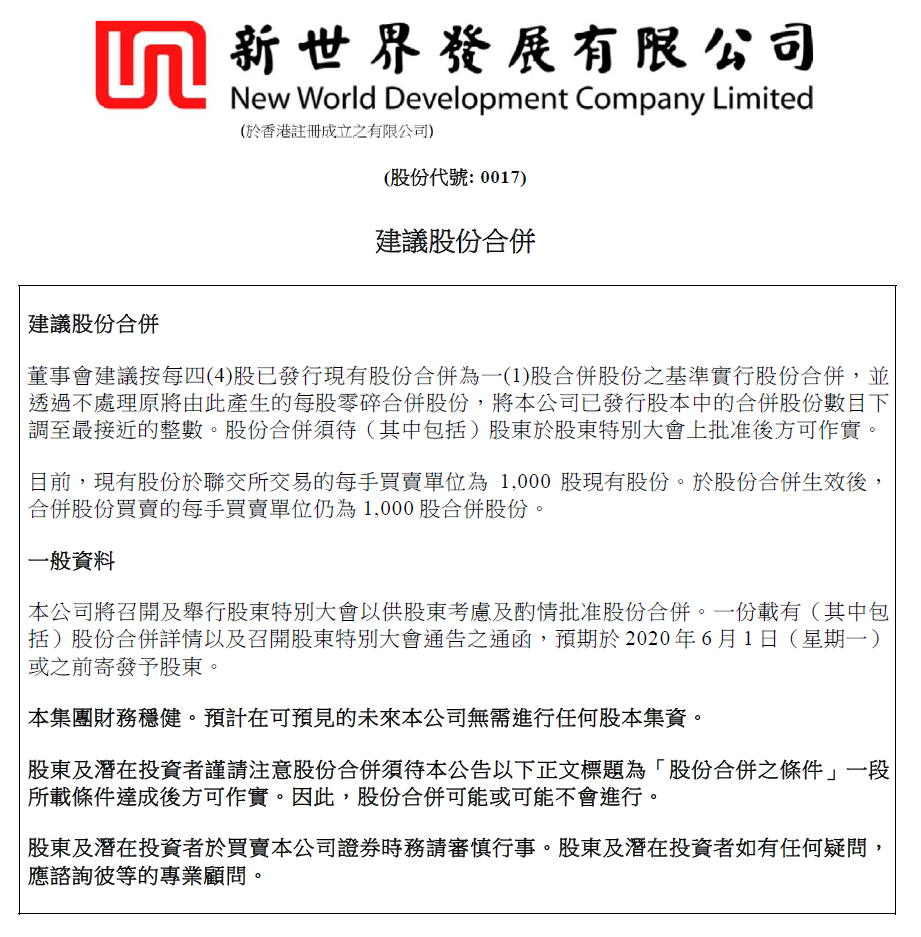
香港四大地產商之一新世界發展 (SEHK: 0017) 在4月27日建議股份合併,提出將每四股合併成為一股。目前新世界發展一手(市場最低交易限額)1,000股-入場費為9,020港元(以2020年4月27日股價計算);如果股份合併建議獲股東批准,入場費將大增至36,080港元。 新世界發展官方聲明表示,進行股份的合併的理由如下: 董事會相信,股份合併將對股份的買賣價格作出相應的向上調整,並將使合併股份的投資對更廣泛的機構及專業投資者而言更具吸引力,以優化股東基礎。 有分析認為,新世界發展的股份合併理由有兩個:(1)在四大地產商之中,新世界發展發行的股份最多,較多散戶持有,股價波動較大;股份合併後可穩定股價;(2) 股份合併後,容易吸引外資基金股東;市場一般認為,大型基金只會投資股價為1美元以上(另一個說法是5美元以上)的股票。 股票合併,在美國市場稱作「反向股票分割」(reverse stock split),原理就是將發行股票數量按比例減少,用以提高每股股價。這個操作對企業的市值,以及股東的權益都沒有影響。 例子有美國的花旗集團 Citigroup (NYSE: C),在2008年金融海嘯後業績受到重創,股價曾經一度跌穿5美元的水平。在美股市場中,每股股價5美元是一個重要的分水嶺-所有 每股股價低於5美元的股票會被美國證監會視為「仙股」(penny stock),所有基金買賣的時候需要作較嚴謹的申報。 如果讀者有看過Leonardo DiCaprio主演的《華爾街之狼》 (The Wolf of Wall Street, 2013),電影中描述男主角當股票經紀發跡的故事,正正就是靠向個別投資者推銷 仙股以賺取佣金,從中謀取暴利。當時美股市場 經紀佣金 多以每股計算,而非現時的每筆交易固定收費。後來投資者買進 仙股後被害至血本無歸,催生了The Penny Stock Reform Act of 1990的訂立。監管機構對基金投資 仙股的限制便流傳至今。 美國證監會這個監管概念在於: 仙股企業質素欠佳, 此舉可以減低基金經理買賣 仙股的意欲,從而達到保障投資者的效果。當然, 花旗集團也是有質素的企業,在跌穿5美元的界線後便進行股份合併,將十股合併成為一股,後來股價也隨著政府的救市方案及經濟復甦慢慢回升。這本質上與質素不佳的「 仙股 」合股有意義上...

End-of-Year Market Update and 2020 Watch List 港股年終總結及觀察名單

Image
2019年是港股艱難的一年。因為政治問題,大市曾經出現重大調整,直至香港政府宣佈撤回逃犯修訂條例,港股才稍有起色。剛剛上星期中美兩國簽署第一階段的貿易協議,港股再次重拾升勢。筆者估計不少投資者在2019年都取得單位數的正回報。 新一年又快來臨,筆者打算作一個年終投資總結,重新思考過去一年做的一些交易操作。因應近來接觸的資訊,也將數家之前沒有留意到的企業加進自己的觀察名單,歡迎讀者留言討論切磋。 注意本網站所載內容並不構成投資的意見或建議。在作出任何投資決策前,讀者需要考慮自己的財務狀況,投資目標及經驗,風險承受能力及理解相關資產項目的性質及風險的能力。 最大帳面虧損的一筆交易-2019年7月首度買入九龍倉置業 (SEHK: 1997) 筆者買入這隻股票後僅三天,就發生「721元朗恐襲」*。股市隨即大跌,不少依賴外地遊客消費的高端購物商場首當其衝,包括持有尖沙咀海港城及銅鑼灣時代廣場的 九龍倉置業,還有持有銅鑼灣希慎廣場的希慎興業 (SEHK: 0014) 等的股價都屢創新低。直至香港政府宣佈正式撤回逃犯條例修訂草案後才稍有回穩。 * 注:「 721元朗恐襲」指一群有組織有預謀,持有武器的黑幫在元朗 無差別攻擊 香港市民。香港警方雖然早已獲得 恐襲 線報,並在事發當晚接獲大量報案及求助電話,但仍然選擇 系統性不作為 ,對黑幫罪行視若無睹;甚至緊閉警署大門,拒絕受理市民報案。 恐襲事件輾轉 發展成爲香港回歸以來最嚴峻的管治危機。 如讀者欲了解 「 721元朗恐襲」的始末,可到 RTHK香港電台 的官方YouTube頻道觀看 Hong Kong Connection: 721 Yuen Long Nightmare 。節目涉及血腥及暴力內容,建議家長陪同小朋友觀看。節目附有中英文字幕。 九龍倉置業 (SEHK: 1997) 筆者估計在政治陰霾下,高端零售市道難有起色,九龍 倉置業及希慎興業等企業來年仍然會繼續跑輸恒指。 筆者預料九龍倉置業來年會減派息;就最近 香港政府公佈的零售數字 ,2019年9月的零售業總銷貨價值比去年同月下跌18.3%,2019年8月的零售業總銷貨價值則比去年同月下跌22.9%,考慮到 高端零售銷貨應該對政治事件更敏感的關係,其跌幅應比 總銷貨價值大;筆者估計九龍倉置業在2019年下半年的業績應起碼跌3...

Understanding Rights Issues and Placing 淺談供股與配股

Image
今天淺談兩個相近的財經詞彙:供股 (rights issues)及配股 (placing)。兩者都是能在市場上集資的方法。筆者會嘗試用幾個簡單的例子,解釋兩個集資方法的意思,以及投資者應該如何闡讀當中的市場信號。 而另一種集資方法就是首次公開募股 (initial public offerings),比如本年9月比利時啤酒商百威英博 Anheuser-Busch InBev SA/NV (NYSE: BUD) 將其亞洲業務,百威亞太 (SEHK: 1876) 分拆在港交所上市,集資金額超過380億港元。不過,首次公開募股的操作及定價是一個比較闊的課題,筆者往後有機會將另文介紹 。 說回供股,簡而言之就是企業有資金需要,要發行額外股份售予股東,將籌集得來的資金作營運用途。企業在宣佈供股集資時,一般會為股東提供一個與市價相比有折讓的供股價。換句話說,股東可以「優惠價」購買額外的公司股份。但由於企業一般要提供折讓去吸引股東參與供股,這也會對市價交易的股份造成下行壓力。同時,如果折讓太大,也會損害公司利益。新發行的股份會攤薄每股盈利,也會令公司股價受壓。 對上一次供股集資潮大概是2008年 金融海嘯之後,當時環球經濟衰退,股市一片愁雲慘霧。最矚目的莫過於滙豐銀行 (SEHK: 0005) 的「世紀供股」。事件起因是2008年美國次按危機爆煲, 滙豐需要就北美業務作大幅減值, 光是 北美業務 稅前 虧損就高達155億美元。 2009年,滙豐 銀行宣佈進行供股集資,以每股28港元,「12供5」的方式集資125億英鎊 。 這次 世紀供股之後,滙豐總算走出陰霾,但全球各國對銀行業務的監管及資本要求越來越嚴格,滙豐的股價也長期跑輸大市。過去五年/三年/一年滙豐的回報表現為:-25.44%/-9.38%/-11.55%,從圖表上看基本上呈長期向下的趨勢: 就筆者所知,有數家大市值企業也曾在2008金融海嘯之後供股集資。在此列舉以下幾個例子,數據取自阿斯達克財經網站,收市價及市值截至以2019年11月29日交易日計算。 滙豐控股 (SEHK: 00 05) 2009年以每股28.00港元,「12供5」的方式集資 現價57.45港元,市值11,850億港元。 雖然股價看似比供股價升幅逾倍,...

A Short Story of Investing Wisdom 地方金融 環球智慧

Image
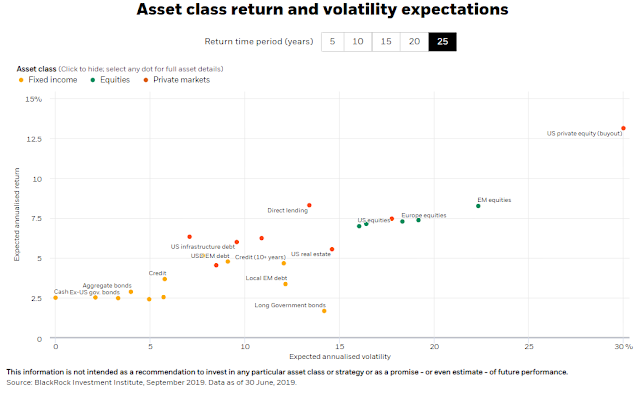
筆者數年前在香港大學工作時,當過一位金融學教授的助教,協助教授本科金融學的必修課 Investments and Portfolio Analysis。當時筆者任教的課程是現代金融學的基礎,內容圍繞風險與回報的關係,以及一些入門級的資產定價模型。這個課程其中一個核心思想是:風險與回報是兩個緊密連繫的概念,回報用作「補償」願意承擔風險的投資者;在市場行之有效的情況下,高回報的投資項目都必然帶有高風險。當然,現實上有很多原因令高風險的投資項目不一定為投資者帶來高回報。 筆者之所以要提出風險與回報的概念,是因為近日筆者朋友家人的一個故事。朋友家人在內地有親戚參與了一個投資計劃,計劃表明以一個民間集資的方式,將集資款項投資房地產項目,然後可以讓投資者賺取每月1-2%的回報。朋友家人更從 親戚口中得知他們已經在過去幾年獲利甚豐 ,也躍躍欲試,於是詢問筆者意見。 內地民間集資不是什麼稀奇事。筆者先不評論這個投資項目是否一個「 龐氏騙局」(Ponzi scheme),只是想從風險與回報的角度分析這個投資項目是否合理 。筆者就此提出兩個基本問題: 每月 1-2%的回報是一個什麼概念? 市場上有哪些投資產品提供相近的回報?這些產品的風險程度有多高? 問題一: 每月 1-2%的回報是一個什麼概念? 首先,每月 1-2%的回報並不相等於每年12-24%的回報。考慮到複利因素,年度化回報應該為約12.68厘至26.82 厘(即:1.01的12次方,及1.02的 12次方) ;如果取每月回報平均值1.5%計算,則 年度化回報約為19.56厘。投資界裡我們常說一個「72法則」,即是說如果年回報為6厘,那麼投資者約需要72/6 = 12年時間才可以實現財富翻倍;同理,如果年回報為19.56 厘,那麼投資者只需要約3年8個月就可以令財富翻倍,11年時間就可以將財富 翻8倍。這顯然是 too good to be true。 筆者不是否定平民百姓能有以上的投資觸覺,每年獲得近20%的回報。筆者想提出的問題是:古今中外最偉大的投資者,他們的投資戰績如何?他們是否也能達到平均年回報接近20%?筆者翻查一篇2019年5月刊登在 The Motley Fool 網站,名為  The Greatest Value Investors of All Tim...