Posts

Showing posts with the label 新鴻基

Understanding Share Consolidation 淺談股份合併
Image
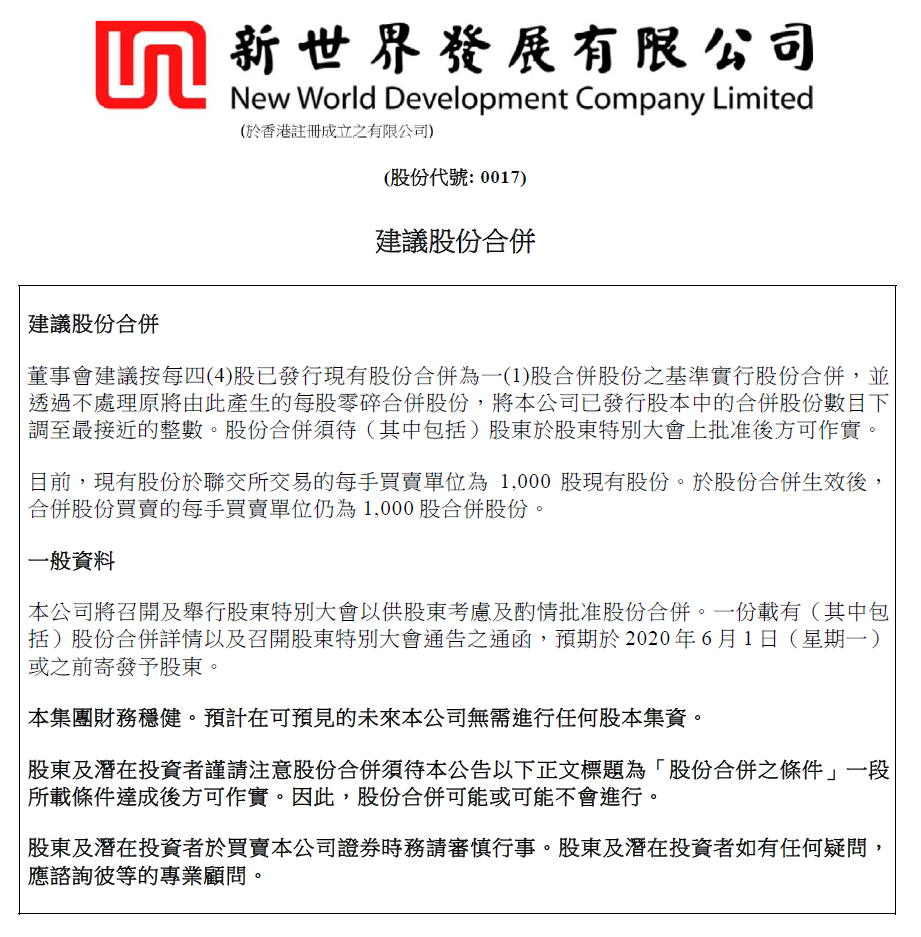
香港四大地產商之一新世界發展 (SEHK: 0017) 在4月27日建議股份合併,提出將每四股合併成為一股。目前新世界發展一手(市場最低交易限額)1,000股-入場費為9,020港元(以2020年4月27日股價計算);如果股份合併建議獲股東批准,入場費將大增至36,080港元。 新世界發展官方聲明表示,進行股份的合併的理由如下: 董事會相信,股份合併將對股份的買賣價格作出相應的向上調整,並將使合併股份的投資對更廣泛的機構及專業投資者而言更具吸引力,以優化股東基礎。 有分析認為,新世界發展的股份合併理由有兩個:(1)在四大地產商之中,新世界發展發行的股份最多,較多散戶持有,股價波動較大;股份合併後可穩定股價;(2) 股份合併後,容易吸引外資基金股東;市場一般認為,大型基金只會投資股價為1美元以上(另一個說法是5美元以上)的股票。 股票合併,在美國市場稱作「反向股票分割」(reverse stock split),原理就是將發行股票數量按比例減少,用以提高每股股價。這個操作對企業的市值,以及股東的權益都沒有影響。 例子有美國的花旗集團 Citigroup (NYSE: C),在2008年金融海嘯後業績受到重創,股價曾經一度跌穿5美元的水平。在美股市場中,每股股價5美元是一個重要的分水嶺-所有 每股股價低於5美元的股票會被美國證監會視為「仙股」(penny stock),所有基金買賣的時候需要作較嚴謹的申報。 如果讀者有看過Leonardo DiCaprio主演的《華爾街之狼》 (The Wolf of Wall Street, 2013),電影中描述男主角當股票經紀發跡的故事,正正就是靠向個別投資者推銷 仙股以賺取佣金,從中謀取暴利。當時美股市場 經紀佣金 多以每股計算,而非現時的每筆交易固定收費。後來投資者買進 仙股後被害至血本無歸,催生了The Penny Stock Reform Act of 1990的訂立。監管機構對基金投資 仙股的限制便流傳至今。 美國證監會這個監管概念在於: 仙股企業質素欠佳, 此舉可以減低基金經理買賣 仙股的意欲,從而達到保障投資者的效果。當然, 花旗集團也是有質素的企業,在跌穿5美元的界線後便進行股份合併,將十股合併成為一股,後來股價也隨著政府的救市方案及經濟復甦慢慢回升。這本質上與質素不佳的「 仙股 」合股有意義上...

The Good Discipline of Dividends 股息與企業財政紀律

Image
筆者一直偏好投資定期派發現金股息的股票。除了是因為股息能帶來現金流外,還因為固定的派息政策是量度企業管治優劣程度的有效指標。舉個例子,如果一家企業的盈利與經濟週期呈正相關,良好的企業管治意味著:在經濟環境理想時,管理層不會刻意派發過多現金股息,用以保留資金作日後發展用途,又或作現金儲備,慎防經濟環境急劇變壞時,無法保持其既定的派息政策。 筆者還想補充一點,一家企業公佈削減派息時,消息對股價的即時影響相當大,比如是本年度 削減派息 的電訊商龍頭中移動 (SEHK: 0941),電力公司香港電燈 (SEHK: 2638)。在消息公佈當日,股價都有重大調整。這反映投資者視 削減派息為利淡訊號,儘管有時候短期股息金額與企業基本面沒有很大關係。 恆指成份股中的50家企業一般企業管治不俗,有較強的派息紀律,當中又以港資企業的派息紀律稍稍秤高一線。以股息率3.5%以上為基礎,過去5年沒有 削 減派息,而又有每 季度派息傳統的企業有: 中華 電力 (SEHK: 0002) :每年3/6/9/12月派息,股息率不算高,但股息金額過去五年保持增長; 滙豐銀行 (SEHK: 0005) : 每年4/7/9/11月派息,股息率比中電高,但股息金額基本上沒有增長; 恆生銀行 (SEHK: 0011) : 每年3/6/9/11月派息,股息率比匯豐低, 但股息金額 過去五年保持增長; 以股息率3.5% 以上為基礎 ,過去5年沒有 削 減派息,而又每半年度 派息的企業有: 新鴻基地產 (SEHK: 0016):每年3/11月派息, 股息率 一般 , 但股息金額過去五年 保持增長; 領展 (SEHK: 0823):每年7/12月 派息,股息率不算高,但股息金額自上市以來保持連年增長;因此長期受散戶追捧,股價氣勢如虹,估值不便宜; 長江基建 (SEHK: 1038) : 每年5/9月派息, 股息率略比 領展高, 股息金額同樣自上市以來 保持連年增長;但作為基建股,股價增長力不及 領展。 值得一提的是,以上幾家企業的除淨及派息日期非常穩定,基本上不會提早或延遲 除淨 (ex-dividend date) 及 派息,值得讚賞。以上只是幾個具財政紀律的企業例子,筆者的知識有限,無法一一列舉所有派息政策穩...

Hong Kong Real Estate Company 香港地產股-九龍倉置業 (1997)

Image
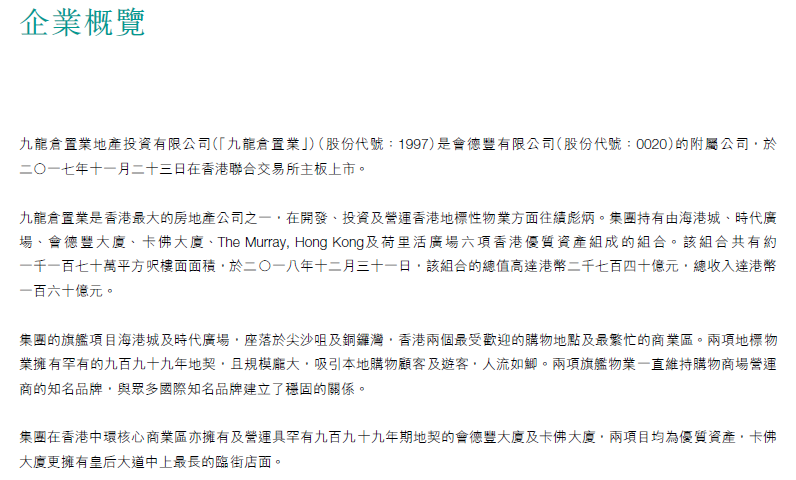
目前恆指成份股仲有不少地產投資企業,反映香港倚重地產發展的經濟結構。香港地少人多,不論是住宅,商場,寫字樓,或工廠大廈物業,都有龐大商業價值。今天我們談談藍籌股中一家專門投資及發展商場的企業:九龍倉置業 (SEHK: 1997)。以2019年7月12日收市價計算,九龍倉置業市值達到1,609億港元。 即使 九龍倉置業不是藍籌股中市值最大的一家地產發展商,但其商場物業相信香港人都不會感到陌生。事關深受內地旅客歡迎,座落於尖沙咀的龍頭商場海港城,正正就是 九龍倉置業持有的物業。 九龍倉置業其他物業還包括銅鑼灣時代廣場,中環甲級寫字樓會德豐大廈,中環商業寫字樓卡佛大廈,中環高價酒店The Murray Hong Kong,以及鑽石山荷里活廣場。基本上除了荷里活廣場位於九龍東外, 九龍倉置業 的資產全部集中於香港最昂貴的地段。 接下來,筆者下載了 九龍倉置業2018年的年報,從中了解這家企業的發展。同時由於 九龍倉置業的物業主要是是消費水平較高的商場,我們也可以看到香港一些龍頭商場的銷售數字,以及租金究竟有多昂貴。閱讀完該年報後,相信讀者也不難理解為什麼香港百物騰貴- - 租金就是最大原因。 根據年報第5頁的企業概覽,上述六項物業資產共提供1,170萬平方呎樓面面積。截至2018年年尾,該六項物業資產總值達到2,740億港元,總收入達到160億港元。 接著下來,讀者可能會問:資產總值達到 2,740億港元的企業,目前市值只是 1,609億港元,豈不是意味著公司股票大平賣?答案是否定的。原因有兩個:一,企業可能有負債,所以在考慮債務因素後,投資者買入股票後雖然擁有企業資產的一部份,但同樣背負上公司債務,企業實質價值應該少於其資產總值;二,地產投資企業在公開市場上買賣,市價與每股資產淨值一般會存在折讓,投資者可以從年報或各財經資訊網站查看一項名為「市帳率」 (Price-to-book ratio, P/B ratio) 的數據。簡單而言,市帳率就是每股市價除以每股淨資產。如果市帳率低於一,就代表投資者用少於一元購入價值一元的資產;反之,如果市帳率大於一, 就代表投資者 用 多於一元購入價值一元的資產。 不過,投資者在解讀市帳率時要小心:市帳率低於一並不代表該企業「抵買」;實情是,有不少地產投資企業的 市帳率也是長期低於一的。以...