Posts

Showing posts with the label 中電

The Good Discipline of Dividends 股息與企業財政紀律

Image
筆者一直偏好投資定期派發現金股息的股票。除了是因為股息能帶來現金流外,還因為固定的派息政策是量度企業管治優劣程度的有效指標。舉個例子,如果一家企業的盈利與經濟週期呈正相關,良好的企業管治意味著:在經濟環境理想時,管理層不會刻意派發過多現金股息,用以保留資金作日後發展用途,又或作現金儲備,慎防經濟環境急劇變壞時,無法保持其既定的派息政策。 筆者還想補充一點,一家企業公佈削減派息時,消息對股價的即時影響相當大,比如是本年度 削減派息 的電訊商龍頭中移動 (SEHK: 0941),電力公司香港電燈 (SEHK: 2638)。在消息公佈當日,股價都有重大調整。這反映投資者視 削減派息為利淡訊號,儘管有時候短期股息金額與企業基本面沒有很大關係。 恆指成份股中的50家企業一般企業管治不俗,有較強的派息紀律,當中又以港資企業的派息紀律稍稍秤高一線。以股息率3.5%以上為基礎,過去5年沒有 削 減派息,而又有每 季度派息傳統的企業有: 中華 電力 (SEHK: 0002) :每年3/6/9/12月派息,股息率不算高,但股息金額過去五年保持增長; 滙豐銀行 (SEHK: 0005) : 每年4/7/9/11月派息,股息率比中電高,但股息金額基本上沒有增長; 恆生銀行 (SEHK: 0011) : 每年3/6/9/11月派息,股息率比匯豐低, 但股息金額 過去五年保持增長; 以股息率3.5% 以上為基礎 ,過去5年沒有 削 減派息,而又每半年度 派息的企業有: 新鴻基地產 (SEHK: 0016):每年3/11月派息, 股息率 一般 , 但股息金額過去五年 保持增長; 領展 (SEHK: 0823):每年7/12月 派息,股息率不算高,但股息金額自上市以來保持連年增長;因此長期受散戶追捧,股價氣勢如虹,估值不便宜; 長江基建 (SEHK: 1038) : 每年5/9月派息, 股息率略比 領展高, 股息金額同樣自上市以來 保持連年增長;但作為基建股,股價增長力不及 領展。 值得一提的是,以上幾家企業的除淨及派息日期非常穩定,基本上不會提早或延遲 除淨 (ex-dividend date) 及 派息,值得讚賞。以上只是幾個具財政紀律的企業例子,筆者的知識有限,無法一一列舉所有派息政策穩...
Hong Kong Stocks in Bear-Market Territory 港股熊市短評

Image
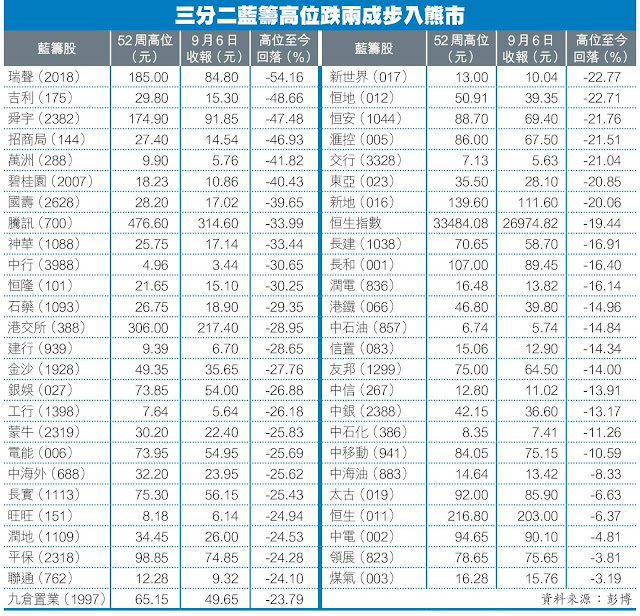
下圖取自蘋果日報2018年9月6日「趣BlogBlog」專欄,一篇名為「港股6,666熊市密碼」的文章。當中「6,666熊市」的意思是:相對起2018年1月29日恆生指數創下33,484點歷史新高後,截至2018年9月6日的低位26,818點,下跌了剛好6,666點,或19.91%。如果以下跌20%作為熊市指標,那麼恆生指數成分股內有33隻股票已經步入熊市;另外17隻則尚未確認步入熊市。詳細圖表如下: 以五十二周高位到現價計算,從上圖中留意到幾點: (1)表現最差的十隻藍籌股,全部為中資企業。當中招商局港口 (HKG: 144) 已經確認被剔出恆指成份股行列。三隻中資科技股:瑞聲科技 (HKG: 2018),舜宇光學 (HKG: 2382),騰訊 (HKG: 700) 包辦三個席位。眾多藍籌股中,瑞聲科技是唯一一家損失超過一半市值的公司,同時亦大幅跑輸恆指35%。市值超過三萬億的騰訊也由歷史高位476.6元跌至330.0元(2018年9月14日收市價),跌幅逾30%,跑輸恆指超過一成。另外,舜宇光學早前公佈業績未如預期,部分跌幅來自業績公佈日的裂口急跌。 (2)表現最佳的五隻藍籌股,全部為港資企業。前三位也是深受投資者歡迎的防守股:煤氣 (HKG: 003),領展 (HKG: 823),中電 (HKG: 002),均大幅度跑贏恆指15%。其實以2018年9月14日收市價計算,中電收報95.2元,連同當日派發股息每股61仙港元,中電股東甚至可以在這個熊市中獲利而回!中電這個在熊市中逆市抗跌的情況其實與2008年非常近似。(當然,在牛市時中電升幅一般會落後於大市。)讀者如果有興趣知道中電在過往的股價表現,除了可以參考各大財經網站外,還可以留意一篇刊登在 Investcoo 網站,名為「幾時買中電?幾時唔買中電?」的文章。 (3)一些表現較差的藍籌股,市值較低,同樣以2018年9月14日收市價計算:萬州國際 (HKG: 288),市值約808億港元;中國神華 (HKG: 1088),市值約575億港元;恒隆地產 (HKG: 101),市值約685億港元。這或許反映市場預期下一次恆指成份股季度檢討時,這些較低市值公司有機會被剔出恆指成份股行列。值得一提的是,在剛過去的季度檢討,招商局港口 (HKG: 144) 及東亞銀行 (HKG: ...

Understanding Beta Coefficients 淺談啤打系數

Image
啤打系數 (beta coefficients) 是一個量度系統性風險 (systematic risk) 的工具,是財經資訊網站內常見的技術指標。這個技術指標和移動平均線一樣,涉及的計算簡單,比較容易理解。這篇文章就簡單闡釋一下啤打系數的意思。 啤打系數來自一個著名的金融模型,名為「資本資產定價模型」(Capital Asset Pricing Model, CAPM)。這個模型的意思是:一項資產的預期回報會隨著資產的系統性風險上升,而上升的幅度則取決於市場風險溢價 (market risk premium)。 用數學表達,啤打系數的份子為該資產回報與市場回報的協方差 (covariance);份母為市場回報的方差 (variance)。換言之,如果該資產與市場回報向同一個方向波動,協方差為正數,所以啤打系數同為正數;反之,如果該資產於市場回報反方向波動(當市場回報為正數時,該資產錄得負回報),協方差為負數,所以啤打系數為負數。一般而言,市場上絕大部份股票的啤打系數都是正數。 如果一隻股票的啤打系數大於一,代表當市場上升(或下跌)一個單位時,該股票會上升(或下跌)多於一個單位;即是,相對於市場波幅,該股票波幅較大。 如果一隻股票的啤打系數小於一,代表當市場上升(或下跌)一個單位時,該股票會上升(或下跌)少於一個單位;即是,相對於市場波幅,該股票波幅較小。 如果一隻股票的啤打系數剛好等於一,代表當市場上升(或下跌)一個單位時,該股票會上升(或下跌)一個單位;即是,該股票波幅與市場波幅完全一樣。 大多數財經資訊網站都會提供股票的啤打系數供投資者參考,啤打系數會按照對上12或24個月所有交易日該股票回報及市場回報而編算。 一般而言,比較受經濟週期影響或是槓桿比率較高的公司,例如從事房地產業的碧桂園 (2007.HK) 及中國恆大 (3333.HK),啤打系數都比較高,分別為:1.947及1.932(數據來自經濟通 etnet 網站,截至2018年8月10日,下同)。這些股票的波幅比較大,原因在於房地產發展需要依賴銀行借貸及宏觀供求,如果貨幣供應寬鬆,加上經濟向好,令住屋需求增加,房地產股自然水漲船高;但當政府收緊借貸,經濟不景時,建好了的房屋可能無人問津,令發展商的資金鏈有斷裂風險,股價自然下瀉。所以,如果讀者有興趣投資一些啤...