Posts

Showing posts with the label 騰訊

The 2019 Dividend Aristocrats 美國股息貴族-United Technologies (UTX)

Image
根據 Sure Dividend網站的資料整合 ,在標普500指數成份股當中,57家公司有超過25年持續增加派發股息的歷史。這些股票被譽為股息貴族 (dividend aristocrats),深受傾向 獲取 持續現金流的投資者歡迎。 目前香港50隻恆指成份股中,只有五隻由上市至今每年都增加派息。筆者同時列出這五家公司的上市年份,表列如下供讀者參考: 騰訊控股 (HKG: 0700):2004年6月上市。 領展房產基金 (HKG: 0823):2005年11月上市。 長江基建 (HKG: 1038):1996年上市,2008年6月被剔出恆指成份股,2016年3月被重新納入為恆指成份股。 長實集團 (HKG: 1113):2015年1月上市,源於長和系世紀重組。 友邦保險 (HKG: 1299):2010年10月上市。 在這五家公司中, 增加派發股息歷史 最長 的 長江基建,也只是連續21年錄得派發股息增長,故此仍然未符合美股 股息貴族的定義。要在美國市場成為股息貴族,要 符合以下三個條件: 標普500指數成份股 25年或以上連續增加派發股息的歷史 達到最低市值及流通量要求 截至2019年1月24日,有四家公司首次晉身「股息貴族」的行列。他們分別是: Chubb (NYSE: CB):成立於瑞士蘇黎世,是一家跨國保險公司,為全球最大公開上市的財產及意外傷害保險 (property and casualty insurance) 公司。 Caterpillar (NYSE: CAT):卡特彼勒公司,是一家重工業設備製造商,同時為道指成份股。 People's United Financial (NASDAQ: PBCT):是一家銀行控股公司,持有People's United Bank,為美國東北部最大的銀行集團之一。 United Technologies (NYSE: UTX) :聯合技術公司,是一家機械工業製造商,同時是美國政府專用軍事承包商之一;其子公司包括奧的斯電梯 (Otis Elevator Company),及世界三大航空發動機製造商之一的普萊特和惠特尼 (Pratt & Whitney)。 按市值排行,前十五名的符合 股息貴族條件的企業為: Johnson ...

The Largest Credit Card Companies 全球最大信用卡公司-Visa (V)

Image
2018年9月18日,路透社報道美國最大的兩家 信用卡公司 ,Visa Inc. (NYSE: V) 及萬事達卡國際組織  Mastercard  Inc. (NYSE: MA),以及美國一些大型銀行,包括摩根大通 JPMorgan Chase & Co. (NYSE: JPM),花旗集團 Citigroup (NYSE: C),美國銀行 Bank of America (NYSE: BAC),同意支付高達62億美元與使用該兩家信用卡公司服務的美國商戶達成和解協議。該和解協議結束了一場歷時超過十年,牽涉1,200萬零售商戶, 信用卡公司 及大型銀行的訴訟;同時也是美國史上,以全現金支付計算,和解金額最高的反壟斷訴訟。 訴訟的主要內容是,在過去超過十年,信用卡公司強迫商戶支付刷卡費用 (swipe fees),同時禁止商戶指示顧客使用其他的付費模式,因而 違反聯邦政府壟斷法。在這62億美元的和解金裡,Visa需要承擔其中41億美元。 根據Yahoo Finance網站2018年10月27日的數據,現時Visa及MasterCard公司的市值達到3,060億及2,050億美元。與 上次提到的製藥企業 有點不同,信用卡公司的護城河並非來 自科研成果或產品專利收益,而是來自消費者及商戶的使用慣性。信用卡公司的盈利來源主要由四個項目: 商戶費用 ,消費者費用 ,利息收入,及銷售佣金等組成。 每次消費者使用信用卡付款時,信用卡公司會向商戶收取一個商戶費用 (merchant fees)。以筆者身處的加拿大為例,各家大銀行與信用卡公司發行的普通Visa信用卡收費為1.65%,MasterCard收費為1.75%。一些特選或是商業信用卡的商戶費用就更昂貴,達到2.15%-2.71%。 下表節錄了部分加拿大的信用卡商戶費用。 Canadian Federation of Independent Business (CFIB): Regular vs. Premium Credit Card Rate Chart for Small Business (selected credit cards), 2018. 根據Financial Post網站的 報道 ,在美國信用卡商戶收費也差不多,大概為交易額的1.5%,不過V...

Hong Kong Stocks in Bear-Market Territory 港股熊市短評

Image
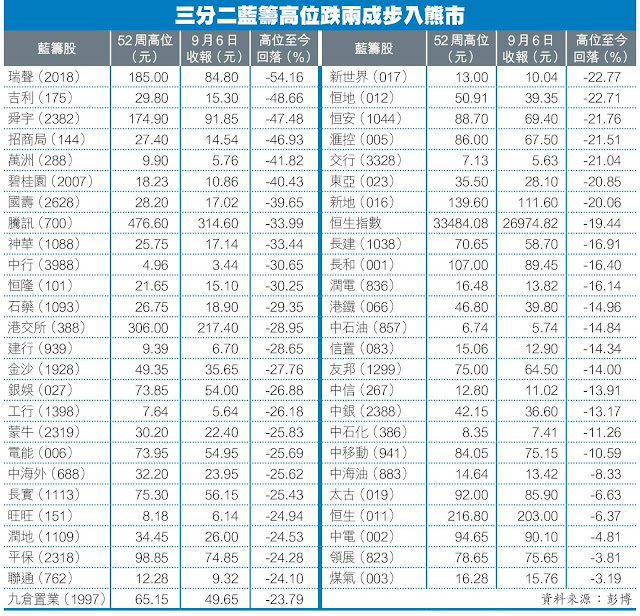
下圖取自蘋果日報2018年9月6日「趣BlogBlog」專欄,一篇名為「港股6,666熊市密碼」的文章。當中「6,666熊市」的意思是:相對起2018年1月29日恆生指數創下33,484點歷史新高後,截至2018年9月6日的低位26,818點,下跌了剛好6,666點,或19.91%。如果以下跌20%作為熊市指標,那麼恆生指數成分股內有33隻股票已經步入熊市;另外17隻則尚未確認步入熊市。詳細圖表如下: 以五十二周高位到現價計算,從上圖中留意到幾點: (1)表現最差的十隻藍籌股,全部為中資企業。當中招商局港口 (HKG: 144) 已經確認被剔出恆指成份股行列。三隻中資科技股:瑞聲科技 (HKG: 2018),舜宇光學 (HKG: 2382),騰訊 (HKG: 700) 包辦三個席位。眾多藍籌股中,瑞聲科技是唯一一家損失超過一半市值的公司,同時亦大幅跑輸恆指35%。市值超過三萬億的騰訊也由歷史高位476.6元跌至330.0元(2018年9月14日收市價),跌幅逾30%,跑輸恆指超過一成。另外,舜宇光學早前公佈業績未如預期,部分跌幅來自業績公佈日的裂口急跌。 (2)表現最佳的五隻藍籌股,全部為港資企業。前三位也是深受投資者歡迎的防守股:煤氣 (HKG: 003),領展 (HKG: 823),中電 (HKG: 002),均大幅度跑贏恆指15%。其實以2018年9月14日收市價計算,中電收報95.2元,連同當日派發股息每股61仙港元,中電股東甚至可以在這個熊市中獲利而回!中電這個在熊市中逆市抗跌的情況其實與2008年非常近似。(當然,在牛市時中電升幅一般會落後於大市。)讀者如果有興趣知道中電在過往的股價表現,除了可以參考各大財經網站外,還可以留意一篇刊登在 Investcoo 網站,名為「幾時買中電?幾時唔買中電?」的文章。 (3)一些表現較差的藍籌股,市值較低,同樣以2018年9月14日收市價計算:萬州國際 (HKG: 288),市值約808億港元;中國神華 (HKG: 1088),市值約575億港元;恒隆地產 (HKG: 101),市值約685億港元。這或許反映市場預期下一次恆指成份股季度檢討時,這些較低市值公司有機會被剔出恆指成份股行列。值得一提的是,在剛過去的季度檢討,招商局港口 (HKG: 144) 及東亞銀行 (HKG: ...

Understanding Beta Coefficients 淺談啤打系數

Image
啤打系數 (beta coefficients) 是一個量度系統性風險 (systematic risk) 的工具,是財經資訊網站內常見的技術指標。這個技術指標和移動平均線一樣,涉及的計算簡單,比較容易理解。這篇文章就簡單闡釋一下啤打系數的意思。 啤打系數來自一個著名的金融模型,名為「資本資產定價模型」(Capital Asset Pricing Model, CAPM)。這個模型的意思是:一項資產的預期回報會隨著資產的系統性風險上升,而上升的幅度則取決於市場風險溢價 (market risk premium)。 用數學表達,啤打系數的份子為該資產回報與市場回報的協方差 (covariance);份母為市場回報的方差 (variance)。換言之,如果該資產與市場回報向同一個方向波動,協方差為正數,所以啤打系數同為正數;反之,如果該資產於市場回報反方向波動(當市場回報為正數時,該資產錄得負回報),協方差為負數,所以啤打系數為負數。一般而言,市場上絕大部份股票的啤打系數都是正數。 如果一隻股票的啤打系數大於一,代表當市場上升(或下跌)一個單位時,該股票會上升(或下跌)多於一個單位;即是,相對於市場波幅,該股票波幅較大。 如果一隻股票的啤打系數小於一,代表當市場上升(或下跌)一個單位時,該股票會上升(或下跌)少於一個單位;即是,相對於市場波幅,該股票波幅較小。 如果一隻股票的啤打系數剛好等於一,代表當市場上升(或下跌)一個單位時,該股票會上升(或下跌)一個單位;即是,該股票波幅與市場波幅完全一樣。 大多數財經資訊網站都會提供股票的啤打系數供投資者參考,啤打系數會按照對上12或24個月所有交易日該股票回報及市場回報而編算。 一般而言,比較受經濟週期影響或是槓桿比率較高的公司,例如從事房地產業的碧桂園 (2007.HK) 及中國恆大 (3333.HK),啤打系數都比較高,分別為:1.947及1.932(數據來自經濟通 etnet 網站,截至2018年8月10日,下同)。這些股票的波幅比較大,原因在於房地產發展需要依賴銀行借貸及宏觀供求,如果貨幣供應寬鬆,加上經濟向好,令住屋需求增加,房地產股自然水漲船高;但當政府收緊借貸,經濟不景時,建好了的房屋可能無人問津,令發展商的資金鏈有斷裂風險,股價自然下瀉。所以,如果讀者有興趣投資一些啤...

Investors vs. Speculators 股神與估神

Image
有「女股神」之稱的內地著名投資者劉央接受報章專訪,表示看好騰訊 (700.HK) 前景,並預測騰訊股價會上升至1,000元,同時又表示自己大手買進騰訊的股票。根據蘋果日報2018年4月11日的報道: 「中國女股神」西京投資主席劉央表示,目前騰訊(700)是旗下基金最大重倉股,打算長線持有,看好騰訊在2020年前股價可達1000元水平。 筆者在2018年8月4日從港交所「披露易」網站查看騰訊所有持有5%股權以上的股東名單,發現劉央或其投資公司並沒有列入名單上。股東名單如下: Naspers Limited (31.17%) 馬化騰 (8.63%) 最大股東是南非網絡及媒體巨企 Naspers Limited,第二股東為騰訊創辦人馬化騰。 劉央旗下的西京投資已經在2018年6月易名為西澤投資 (Atlantis Investment Management)。西澤投資現時管理四個基金,名為:亞洲基金,中國基金,中國健康醫療基金,及日本發展基金。筆者作為香港投資者,當然比較重視內地的投資機遇,於是便去查看中國基金的詳情: 基金主要集中投資於中國企業以及其主營業務、主要資產位於中國的企業,也同時投資在中國內地有業務經營的香港或台灣公司。投資組合多為在香港上市的H股、紅籌股及民營企業。基金也可通過結構性產品投資於A股市場。 基金的持倉主要集中在中國經濟環境蓬勃發展下,所處行業可持續成長且盈利能力開始提升的企業。 西澤中國基金可為客戶投資結構性產品 (structured products);一般而言,結構性產品包括窩輪 (warrants),牛熊證 (callable bull/bear contracts),股票掛鈎產品等等,這些投資產品風險較高,投資者宜多加留意,小心管理風險。 讀者可能會好奇「女股神」管理的基金回報究竟有多高,筆者在2018年8月3日從西澤投資網站下載到基金回報數據: 以一個月,六個月,一年,三年,五年,及十年期計算,西澤中國基金回報均比 MSCI China Free (USD) 基準遜色,當中即使用較短的一年期比較,也跑輸基準指數接近20%。MSCI China Free (USD) 指數包括大及中市值中國企業,截至2018年6月29日,共有447隻成份股,前十...