Stock Returns and the Art (Misuse) of Statistics 股票回報與統計學的藝(偽)術
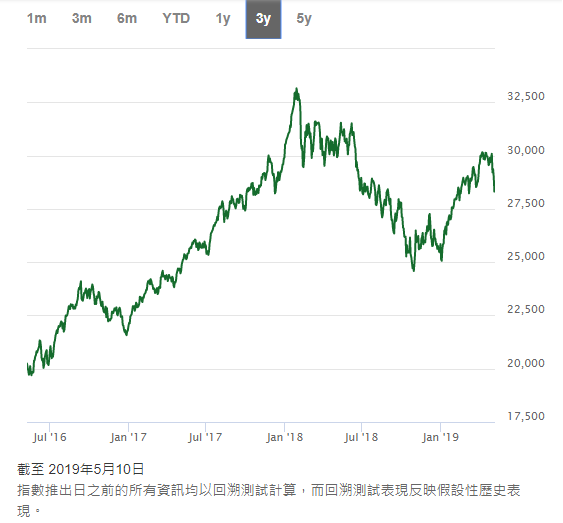
筆者前天閱讀了一篇刊登在2019年5月9日香港經濟日報,名為「 內銀急回調是否吸納收息好機會? 」的文章。內銀股一向息率不俗,深受傾向從股票獲取現金流的投資者歡迎。文章講述一眾內銀股近日股價大幅回調 , 分析應否買入內銀股收息。筆者並不打算提供類似的分析,反而想透過這篇文章談談闡釋資產回報時一個「魔鬼在細節之中」(the devil is in the details) 的問題。 筆者又在此先作利益申報:筆者數年前開始持有建設銀行 (HKG: 0939),農業銀行 (HKG: 1288),及中國銀行 (HKG: 3988)。此文章的內容並不構成投資建議。在作出投資決定前,投資者宜先詳細了解資產的風險。 該篇文章講述,以過去一年的股價變動計,投資於 建設銀行 (HKG: 0939),農業銀行 (HKG: 1288),工商銀行 (HKG: 1398) 及中國銀行 (HKG: 3988) 均要賺息蝕價,即收取的現金股息不足以彌補股價的跌幅。兩隻例外的內銀就是交通銀行 (HKG: 3328) 及招商銀行 (HKG: 3968),兩者均錄得正回報。但以三年期回報計算, 回報均逾 50%。 題外一話:筆者認為招商銀行雖屬內銀股,但不應放在同一個籃子裡與以上 另外 五家內銀比拼,因為 招商銀行 由招商局集團創辦, 是全國第一家由企業法人持有的「全國性股份制」銀行,換言之是一家「非國有銀行」。而 以上 另外 五家內銀全為「國有銀行」,即由國家財政部或中央匯金公司直接掌控。一般而言,國有銀行較受國家政策影響,雖然有國家直接支持,但就不如私營銀行一樣要面向市場,營運要向股東交代。因此 國有銀行 營運效率比起私營銀行 稍低。 文章又再補充內銀股三年期 (截至2019年5月9日交易日的 1:30pm) 的回報數據,從左至右分別為過去一年股價變化 (%),過去一年回報 (%), 過去三年回報 (%), 表列如下: 建設銀行 (HKG: 0939):-19.3%/-15.0%/+57.9% 農業銀行 (HKG: 1288):-21.1% /-16.0%/+51.0% 工商銀行 (HKG: 1398):-18.2% /-14.0%/+60.5% 交通銀行 (HKG: 3328):+0.5% /+5...